目次
- 額面と手取りは別物です
- 比較表で見る配分先と社会保険料
- 社会保険料は何で決まるか
- 2026年度に変わった保険料
- 賃上げで会社の負担も増える
- 手取りを増やす設計の考え方
- 年収の壁との付き合い方
- まとめ
- 合わせて読みたい
「月に1万円、給料を上げたのに、従業員の手取りは1万円も増えていない。」賃上げに踏み切った経営者から、こんな戸惑いを聞くことがあります。原因の多くは、給与から引かれる社会保険料と税金です。会社が増やしたい金額と、従業員の財布に届く金額は、同じではありません。
この記事では、賃上げの配分先(基本給・賞与・手当)を比較表で並べ、それぞれの社会保険料への影響と、2026年度に変わった保険料の話、そして手取りを意識した設計の考え方を整理します。
額面と手取りは別物です
給与明細の一番上にある「総支給額」が額面です。ここから健康保険料、介護保険料(40歳以上)、厚生年金保険料、雇用保険料が引かれ、さらに所得税と住民税が引かれて、残った金額が手取りになります。
つまり賃上げ額のうち、従業員に届くのは「額面の増加分から保険料と税金を引いた分」です。給与が上がるほど、引かれる額もゆるやかに増えます。「上げたのに実感がない」という声は、この仕組みから生まれます。
さらに、住民税は前年の所得をもとに翌年度に決まるため、賃上げした年の手取りと、翌年以降の手取りでは見え方が変わります。賃上げ直後は実感が薄くても、年をまたいで引かれる額が動く、という時間差があることも覚えておくと、従業員への説明がしやすくなります。
比較表で見る配分先と社会保険料
賃上げ分をどこに配分するかで、社会保険料への響き方が変わります。
| 比較項目 | 基本給 | 賞与 | 手当 |
|---|---|---|---|
| 配分の性格 | 毎月の固定給の土台を上げる | 業績に応じて支給する分として配分する | 目的ごとに分けて支給する |
| 社会保険料への影響 | 標準報酬月額のもとになる。固定的な賃金が変わると、随時改定で保険料が見直されることがある | 賞与にも保険料がかかる(見落とされがち) | 社会保険の計算では報酬に含まれることが多い |
| 税金の扱い | 給与として課税の対象になる | 給与として課税の対象になる | 通勤手当は所得税では一定額まで非課税。ただし社会保険料の計算では報酬に含まれる |
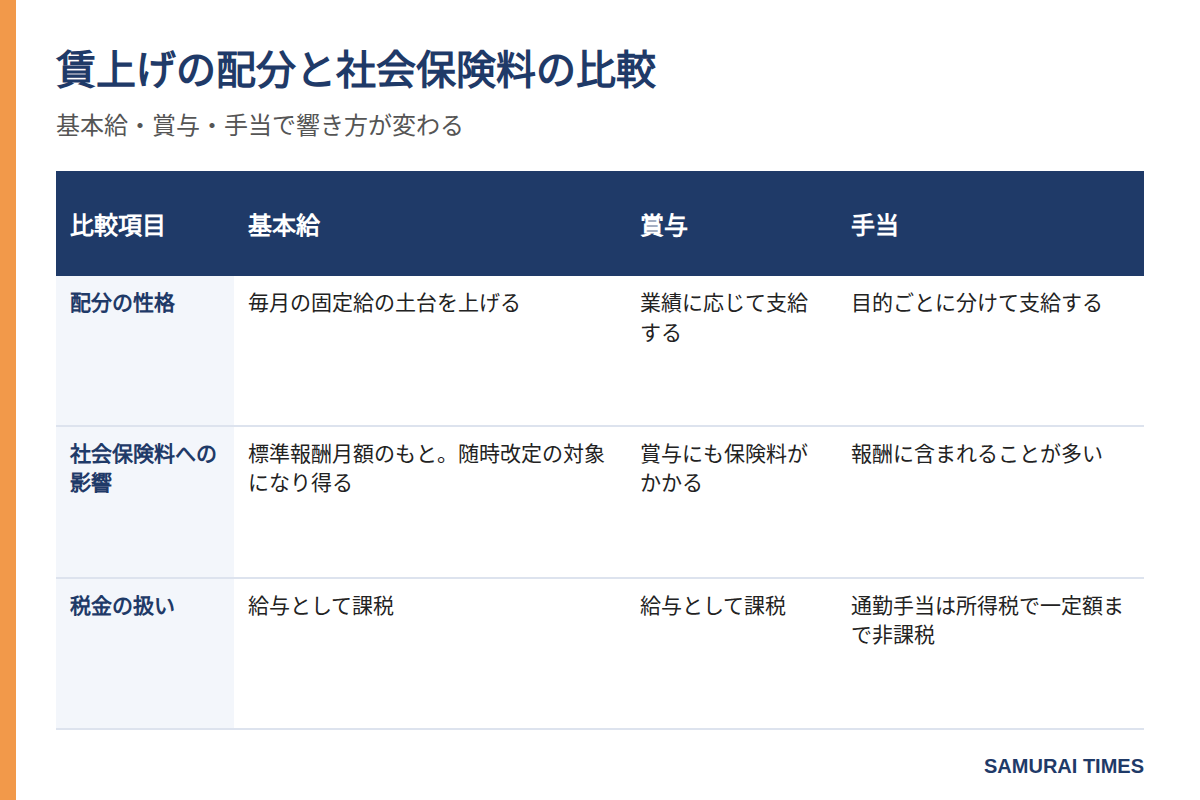
ポイントは、配分先を変えても、社会保険料の対象から外れるとは限らないことです。手当にしても、社会保険の計算では報酬に含まれることが多い点を押さえておきましょう。
社会保険料は何で決まるか
健康保険と厚生年金の保険料は、毎月の給与そのままではなく、給与を一定の幅で区切った「標準報酬月額」に保険料率をかけて計算します。標準報酬月額は、原則として毎年4〜6月の給与の平均で決まり、その年の9月分から使われます。算定基礎届という手続きがその入り口です。
賃上げをしたときは、もう一つ注意が必要です。基本給や手当などの固定的な賃金が変わり、変更後3か月の平均で標準報酬月額が2等級以上ずれると、「随時改定」で保険料がその月の途中から見直されることがあります。賃上げの翌月ではなく、数か月あとに保険料が上がる形です。
厚生年金保険料率は18.3%で、会社と従業員が半分ずつ負担します。賞与にも保険料がかかる点は、見落とされがちです。
2026年度に変わった保険料
2026年度は、保険料まわりで新しい動きがありました。協会けんぽ(中小企業の多くが加入する健康保険)では、次のとおり案内されています。
- 東京都の健康保険料率は、令和7年度の9.91%から令和8年度は9.85%に引き下げ
- 介護保険料率は全国一律で1.62%
- 「子ども・子育て支援金」が令和8年4月分から加わり、率は全国一律で0.23%
支援金も健康保険料と同じく労使折半です。都道府県によって率は異なるため、実際の数字は加入先の保険料額表で確認してください。
給与明細の控除欄に新しい項目が増えたことで、従業員から質問が出ることもあります。「何の保険料で、会社も同額を負担している」と一言添えられるよう、準備しておくと安心です。
税理士・弁護士・社労士・司法書士・行政書士・弁理士を比べる:6つの士業に頼める仕事の違い
賃上げで会社の負担も増える
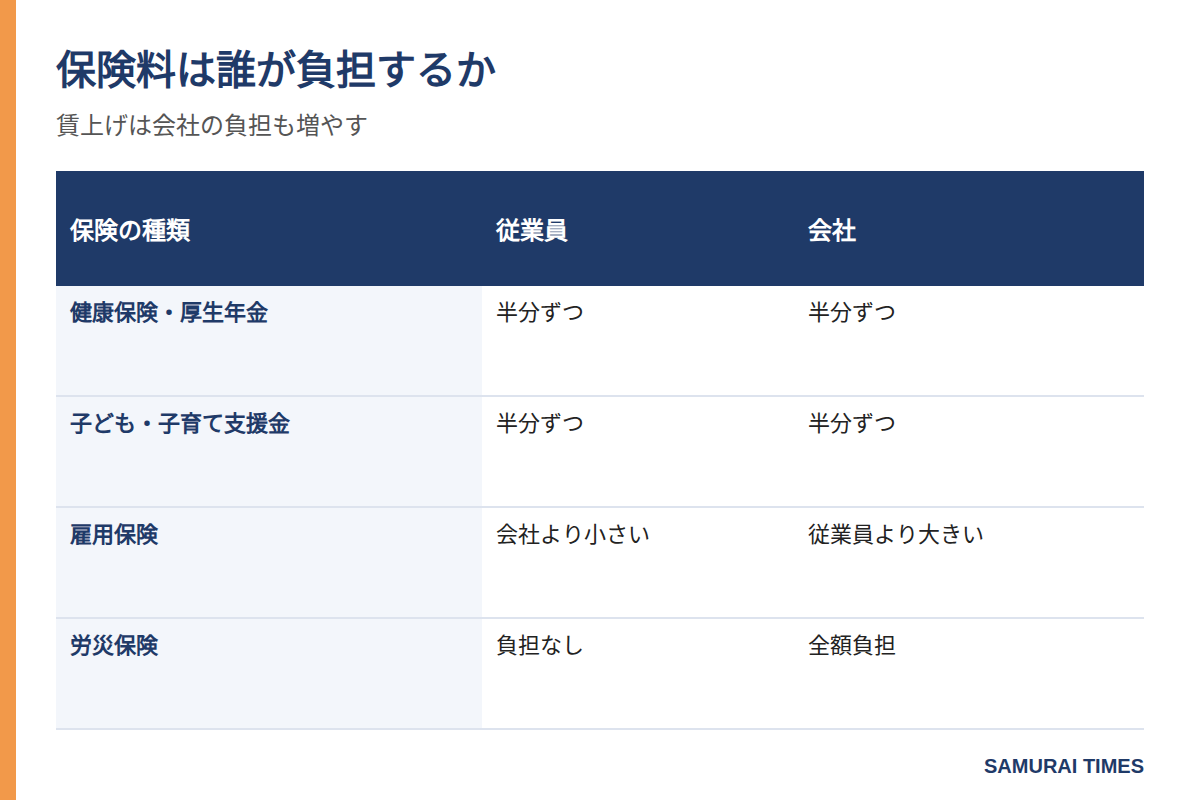
従業員の保険料が増えるということは、会社の負担も増えるということです。健康保険と厚生年金は労使折半なので、額面を上げれば会社側の保険料も同じ方向に動きます。雇用保険は会社の負担割合が従業員より大きく、労災保険は全額が会社負担です。
賃上げの予算を考えるときは、「従業員に払う額面」だけでなく「会社が実際に払う総額」で見る習慣が大切です。たとえば月に1万円の賃上げなら、会社の持ち出しはそれより一回り大きくなります。年間でならすと、人数が増えるほど差が目立ちます。
手取りを増やす設計の考え方
手取りを意識するなら、「全部を基本給に乗せる」以外の選択肢も検討できます。
- 通勤手当: 所得税では一定額まで非課税です。ただし社会保険料の計算では報酬に含まれる点に注意が必要です。
- 福利厚生: 社宅や食事補助などは、条件を満たせば課税されないものがあります。条件は細かいため、導入前に確認しましょう。
- 退職金・企業年金: 給与でなく将来の資金として積み立てる方法です。中小企業退職金共済のような制度もあります。
- 賞与・手当の配分: 毎月の固定給と、業績に応じた賞与のバランスを見直す方法です。
どの方法も、それだけで万能ではありません。社会保険料や税金の扱いには細かな条件があり、会社の状況によって向き不向きが分かれます。目的は「保険料を減らすこと」ではなく、「従業員に届く価値を高めること」に置くと、設計の軸がぶれにくくなります。配分の組み合わせを迷うときは、コミッターズまでお気軽にご相談ください。
賃上げを決める前に、次の4点を順番に確認しておくと、あとから慌てずに済みます。
- 対象の範囲: 全員なのか、特定の職種や等級だけなのか。パートタイムの方も含めるのかを決めます。
- 反映のしかた: 基本給に乗せるのか、手当にするのか。手当にしても、社会保険の計算では報酬に含まれることが多い点を押さえます。
- 会社の総額負担: 額面の増加分に、会社負担の保険料を足した金額で予算を見ます。
- 伝え方: 手取りの目安をあらかじめ示せると、「思ったより増えない」という不満を減らせます。
賃金の決め方を変えるときは、就業規則や賃金規程の見直しが必要になる場合もあります。労働条件を従業員に不利益に変える場合はとくに慎重さが求められますが、賃上げのような有利な変更でも、書面で本人に伝えておくと後のトラブルを防げます。
年収の壁との付き合い方
パートやアルバイトの方が多い職場では、年収の壁も関係します。一定の収入を超えると、社会保険に加入して保険料を負担するようになり、手取りが一時的に減る場面があります。この制度は近年の見直しが続いているため、最新の基準は日本年金機構や厚生労働省の案内で確認してください。
時給を上げるときは、本人の希望する働き方(扶養の範囲で働きたいのか、収入を増やしたいのか)を先に聞いておくと、勤務時間の調整や説明がスムーズです。時給が上がると、同じ時間数でも年収が壁に近づくことがあります。年の後半にシフトを調整する必要が出ないよう、年初に面談で見通しを共有しておくと、現場の混乱を避けられます。
まとめ
賃上げは、額面を上げて終わりではありません。基本給・賞与・手当のどこに配分するかで、社会保険料への響き方と従業員への届き方が変わります。2026年度は子ども・子育て支援金が加わるなど、保険料の中身も動いています。
まずは自社の給与明細を一枚開き、従業員の立場で「額面から何が引かれているか」を確認してみてください。そのうえで、基本給・手当・賞与・福利厚生の組み合わせを考えると、同じ予算でも届き方が変わります。個別の事情によって結論は変わるため、具体的な判断は社会保険労務士(社労士)に確認してください。
合わせて読みたい
- 年収の壁を比べる:106万円・130万円・税金の壁と会社の対応
- フルタイムと短時間労働者を比べる:社会保険の加入要件と適用の段階
- 社会保険の適用拡大に備える手順|パートの加入条件
- 最低賃金の改定に合わせて、賃金テーブルを見直す手順
- 初めての採用の前に整える3つ。就業規則・社会保険・有給をまとめて確認する完全ガイド