目次
- 退職金制度は義務ではありません
- 4つの制度を比べる
- 中退共のしくみと特徴
- 特定退職金共済という選択肢
- 企業型DCやiDeCo+という選択肢
- 経営者自身の備えは別の制度
- 比べるときの4つの視点
- まとめ
「うちには退職金制度がないけれど、採用で不利になっていないだろうか」「いきなり大きな制度を作るのは重たい」。従業員が10人、20人と増えてくると、こんな悩みが出てきます。退職金は、数百万円単位の支出になりうる一方、あるだけで会社への安心感につながる制度でもあります。
この記事では、小さな会社でも取り入れやすい退職金・企業年金の入口を、4つの制度を並べて比べながら、制度ごとの特徴と比べるときの視点に分けて整理します。
退職金制度は義務ではありません
まず前提として、退職金制度は法律で設けることが義務づけられているわけではありません。 作るかどうか、いくら払うかは、会社が自由に決められます。
ただし、制度を設けると決めた場合は、対象者の範囲、支給条件、計算方法、支払い時期などを就業規則(または退職金規程)に書く必要があります。一度ルールとして定めると、会社は規程どおりに払う責任を負います。「業績が悪いから今回はなし」と簡単には言えなくなる点が、導入前に考えておくべき重要なポイントです。
退職金の金額の決め方にも、いくつかの型があります。勤続年数に応じて決める方法、役職や等級に応じたポイントを積み上げる方法、毎月の掛金を積み立てて運用結果で決まる方法などです。自社に合う型を選ぶことが、制度を長く続けるコツです。
4つの制度を比べる
小さな会社が検討しやすい仕組みを、運営の仕組み、掛金の扱い、税制、向いている会社の観点で並べて比べます。
| 比較項目 | 中小企業退職金共済(中退共) | 特定退職金共済(特退共) | 企業型DC | iDeCo+ |
|---|---|---|---|---|
| 運営の仕組み | 国の制度。会社が毎月掛金を納め、退職時に従業員へ直接退職金が支払われる | 商工会議所など地域の団体が運営する共済制度 | 会社が規約を作って導入し、従業員が自分で運用する確定拠出年金 | 従業員が個人で加入するiDeCoに、会社が掛金を上乗せする制度(中小事業主掛金納付制度) |
| 掛金の扱い | 事業主が5,000円から30,000円の範囲で、従業員ごとの掛金月額を選ぶ | 掛金の仕組みは運営団体ごとに定められる | 会社が掛金を拠出し、運用の成果は従業員本人の資産になる | 会社が従業員のiDeCoの掛金に上乗せして納付する |
| 税制 | 掛金は、法人なら損金、個人事業主なら必要経費として全額が扱われる | 扱いは運営団体ごとに異なるため、加入前に確認する | 制度の税制に沿って扱われる。詳細は導入時に確認する | 制度の税制に沿って扱われる。詳細は導入時に確認する |
| 向いている会社 | 自社で計算や積立の管理をせず、手間を抑えたい中小企業 | 地域の団体の制度を使って備えたい会社 | 規約づくりや従業員への投資教育まで担える会社 | 企業型DCより始めやすい形を探す会社 |
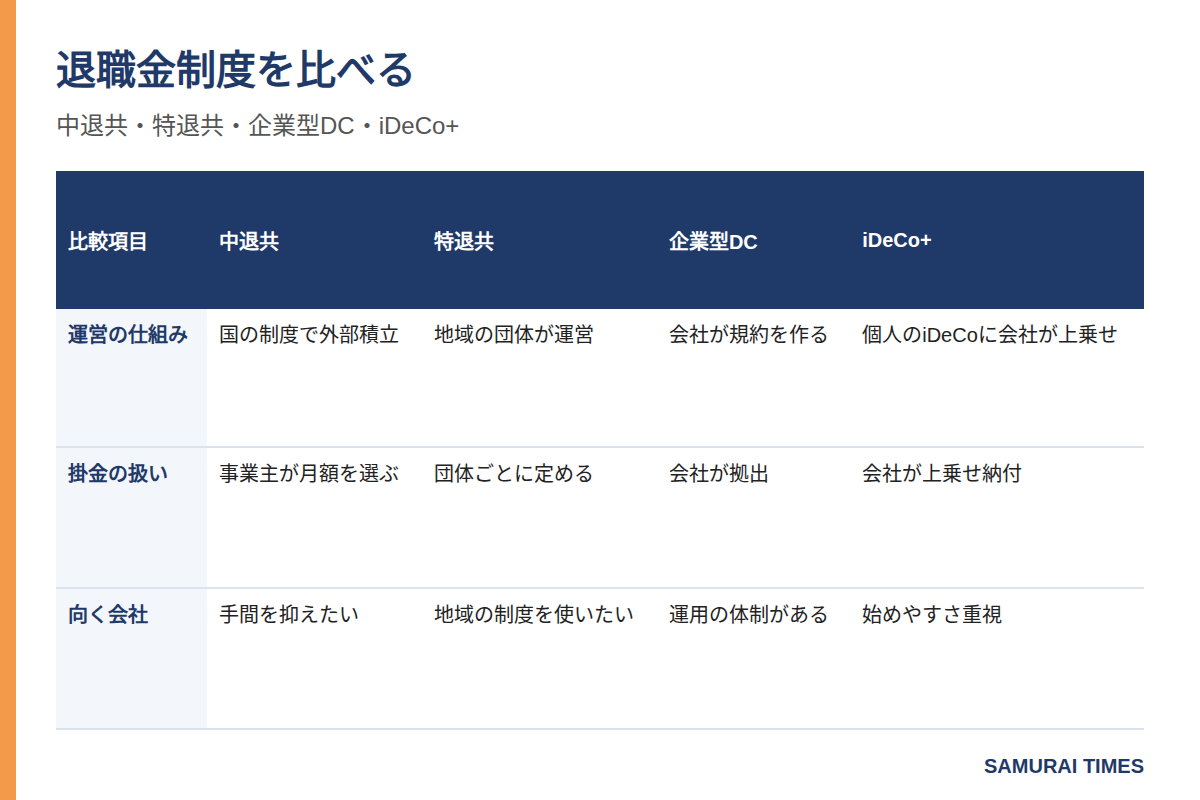
このほか、小規模企業共済は経営者自身の備えの制度、自社で積み立てる退職金は社内で独自に計算式を決め資金管理も会社自身で行う方法です。「どれが正解」という話ではありません。会社の規模、従業員の年齢層、管理に割ける人手によって、向く制度は変わります。
中退共のしくみと特徴
独力で退職金制度をつくるのが難しい中小企業向けに、事業主の相互扶助と国の援助でつくられたのが中退共です。入口としては、もっとも検討されやすい制度でしょう。
- 掛金: 事業主が5,000円から30,000円の範囲で、従業員ごとの掛金月額を選びます。
- 税の扱い: 掛金は、法人なら損金、個人事業主なら必要経費として全額が扱われます。
- 支払い: 退職金は、会社を通さず従業員へ直接支払われます。
- 国の助成: 新規加入時や掛金を増やすときに、国が一定の条件で掛金を助成する仕組みがあります。
自社で計算や積立の管理をしなくてよいため、手間が少ないことが強みです。加入できるのは中小企業に限られ、業種ごとに従業員数や資本金の基準があるので、加入前に自社が対象か確認が必要です。また、加入して間もない時期に退職すると、受け取れる退職金が掛金総額を下回る期間があります。短期離職が多い職場では、この点も考慮して設計しましょう。
顧問契約とスポット契約を比べる:相談のしやすさと向いている会社
特定退職金共済という選択肢
特定退職金共済(特退共)は、商工会議所や商工会などの団体が運営する退職金共済制度です。中退共と同じように、自社で積立や計算の管理をせずに退職金を準備できる入口になります。
中退共との大きな違いは、運営主体が国ではなく地域の団体であることです。加入できる地域や掛金の仕組み、受け取りの条件は運営団体ごとに異なるため、自社の所在地で利用できる団体の案内を確認してから、中退共と並べて検討してください。
企業型DCやiDeCo+という選択肢
もう少し本格的な年金制度に進む場合は、確定拠出年金が候補になります。会社が掛金を拠出し、運用の成果は従業員本人の資産になる仕組みです。
- 企業型DC: 会社が規約を作って導入します。運用商品の選定や、従業員への投資教育の機会づくりも必要です。
- iDeCo+(中小事業主掛金納付制度): 従業員が個人で加入するiDeCoに、会社が掛金を上乗せする仕組みです。従業員数などの要件があり、企業型DCより始めやすい面があります。
どちらも、運用で増えるかどうかは市場次第です。「退職時にいくら受け取れるか」を会社が約束する制度ではない、という点を、従業員にきちんと説明する必要があります。
経営者自身の備えは別の制度
中退共は、基本的に従業員のための制度です。経営者や役員の退職後の資金は、別に考える必要があります。
小規模企業共済は、個人事業主や小規模企業の役員などが加入できる、国の機関が運営する制度です。掛金は全額が所得控除の対象になるため、税負担を軽くしながら将来の資金を準備できます。会社を畳むときや事業を譲るときの資金づくりとして、検討する経営者は少なくありません。
従業員向けの制度と経営者向けの制度は、別々の目的を持っています。「従業員の分は中退共、自分の分は小規模企業共済」と、役割を分けて考えると整理しやすくなります。
比べるときの4つの視点
制度を選ぶときは、次の4つの視点で比べると判断しやすくなります。
- 目的: 採用力を高めたいのか、長く勤めてもらう動機づけなのか、功労に報いたいのか。
- 負担できる額: 毎月無理なく払える金額はどれくらいか。景気が悪い年でも続けられるか。
- 管理の手間: 計算、手続き、従業員への説明を、誰がどこまで担えるか。
- 従業員への伝わり方: 退職金の見通しが分かりやすく、納得感のある制度か。
制度を決めたら、就業規則や退職金規程へ反映し、従業員にも説明しておきましょう。加入や変更の手続き、規程づくりは、社会保険労務士(社労士)が得意とする分野です。
どの制度から始めるか迷うときは、コミッターズまでお気軽にご相談ください。
制度は、入れて終わりではありません。従業員の入れ替わりや会社の収益の変化に合わせて、年に一度は次の点を点検しましょう。
- 掛金の額が、今の利益水準に無理のない範囲か
- 新しく入った従業員が、きちんと加入手続きを済ませているか
- 退職金規程の内容と、実際の運用にずれがないか
- パートタイムなど、対象外にしている人の線引きに合理的な理由があるか
とくに最後の点は、正社員とパートの待遇差を説明できるかという話につながります。対象者を決めるときは、働き方の違いを理由として整理しておくと安心です。
まとめ
退職金・企業年金の入口は、中退共のように手間の少ない制度から、企業型DCのように設計に力を入れる制度まで幅があります。大切なのは、制度の名前より先に「何のために、いくらまでなら続けられるか」を決めることです。
小さな会社では、まず中退共で従業員向けの土台をつくり、経営者自身の備えは小規模企業共済で別に用意する、という組み合わせも考えられます。そのうえで、会社が成長したら制度を見直していく流れが現実的です。個別の事情によって結論は変わるため、具体的な判断は社会保険労務士(社労士)に確認してください。