目次
1. 「苦しくなる前」のサインを知る
2. 立て直しの方法を比べる
3. 私的整理の入口:まずはここから
4. やってはいけない行動
5. 弁護士に相談すると何が変わる?
6. まとめ
月末が近づくたびに、通帳の残高とにらめっこしてしまう。取引先への支払いを数日だけ待ってもらえないかと考えている。そんな状態が続くと、「誰にも相談できない」「弁護士なんて、倒産するときに行く場所でしょう?」と、つい一人で抱え込みがちです。でも実際は逆で、相談が早いほど、選べる手段は増えます。立て直しの方法は、私的整理、特定調停、民事再生、会社更生、破産と複数あり、公表されるかどうか、事業を続けられるかどうかが大きく違います。この記事では、5つの方法を比べながら、事業を立て直すための入口を整理します。
「苦しくなる前」のサインを知る
資金繰りの悪化は、突然やってくるわけではありません。次のようなサインが出てきたら、早めの点検をおすすめします。
- 税金や社会保険料の納付が遅れがちになる
- 仕入先への支払いを、特定の取引先だけ後回しにしている
- 金融機関への返済のために、新しい借入れを繰り返している
- 役員報酬の支払いや、社長個人のお金を会社に入れて回している
- 月次の試算表を、作らなくなった・見なくなった
とくに「借入れで借入れを返す」状態が続いていると、利息の負担でさらに苦しくなっていきます。数字を見える化して、まず現状を正確につかむことがスタート地点です。
なお、数字を見直すときは、「売上」ではなく「手元に残る現金」の動きを見ることがポイントです。入金のタイミングと支払いのタイミングがずれると、黒字でも現金が足りなくなる「黒字倒産」と呼ばれる状態が起こりえます。向こう3か月分でよいので、毎月の入金と出金の予定を一覧にした資金繰り表をつくっておくと、いつ・いくら足りなくなりそうかが見えてきます。
立て直しの方法を比べる
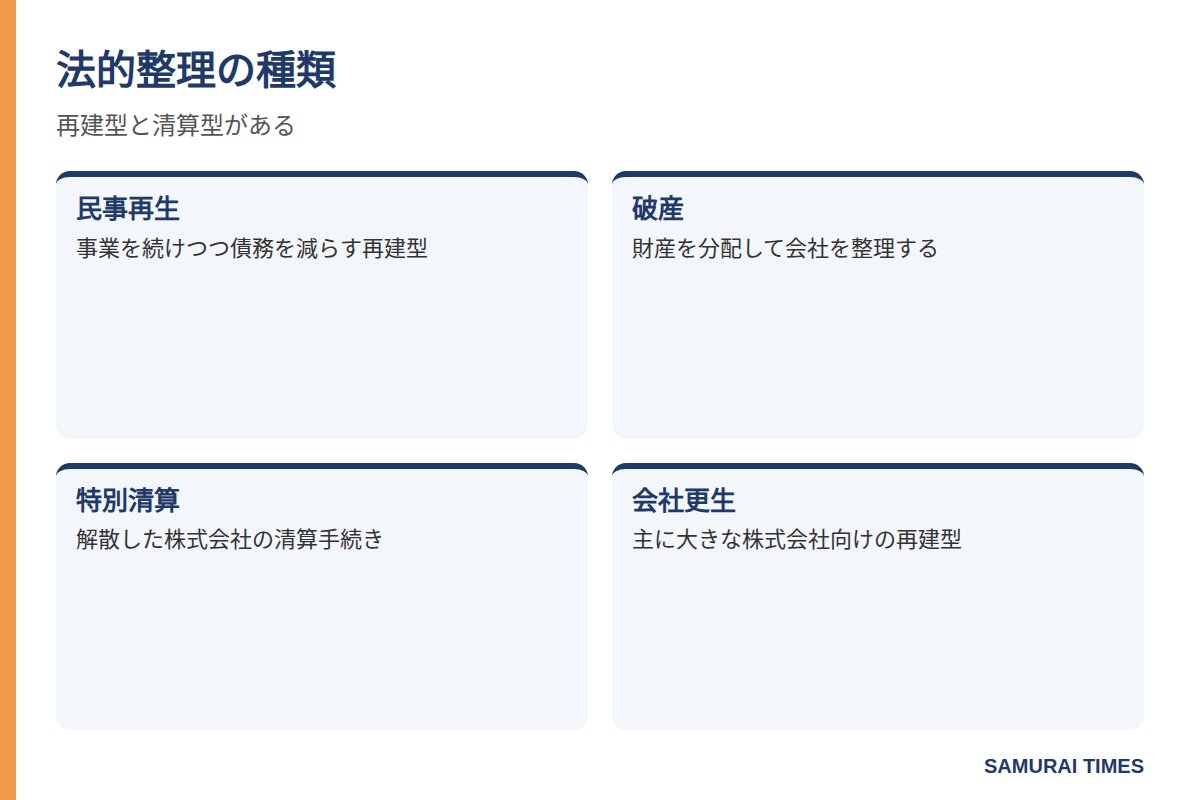
会社を立て直す方法は、大きく分けて私的整理と法的整理の2つの系統があります。私的整理は裁判所を使わず、金融機関などの債権者と話し合って返済条件を見直す方法です。法的整理は裁判所の手続きを使って、法律のルールに従って債務を整理する方法で、民事再生や会社更生のような再建型と、破産のような清算型があります。その中間に、裁判所の調停を使って話し合いをする特定調停もあります。5つを比べます。
| 比較項目 | 私的整理 | 特定調停 | 民事再生 | 会社更生 | 破産 |
|---|---|---|---|---|---|
| 公表されるか | 裁判所を使わず、取引先に知られにくい | 裁判所の手続きだが、話し合いが中心 | 裁判所の手続きとして公になる | 裁判所の手続きとして公になる | 裁判所の手続きとして公になる |
| 事業を続けられるか | 続けながら、返済条件を見直す | 続けながら、返済条件の合意を目指す | 続けながら再建を目指す(再建型) | 続けながら再建を目指す(再建型) | 続けず、財産を換価して債権者に分配する(清算型) |
| 債権者の同意 | 全員の同意が必要になる場面が多い | 話し合いで合意を目指す | 多数決の決議などで進む仕組みがある | 多数決の決議などで進む仕組みがある | 同意を取る形ではなく、裁判所の手続きで進む |
| 向いている状態 | 早い段階で、金融機関と話し合える状態 | 債権者と話し合う余地が残っている状態 | 事業に価値が残り、再建の見込みがある状態 | 規模が大きく、再建の見込みがある状態 | 再建の見込みが厳しく、整理が避けられない状態 |
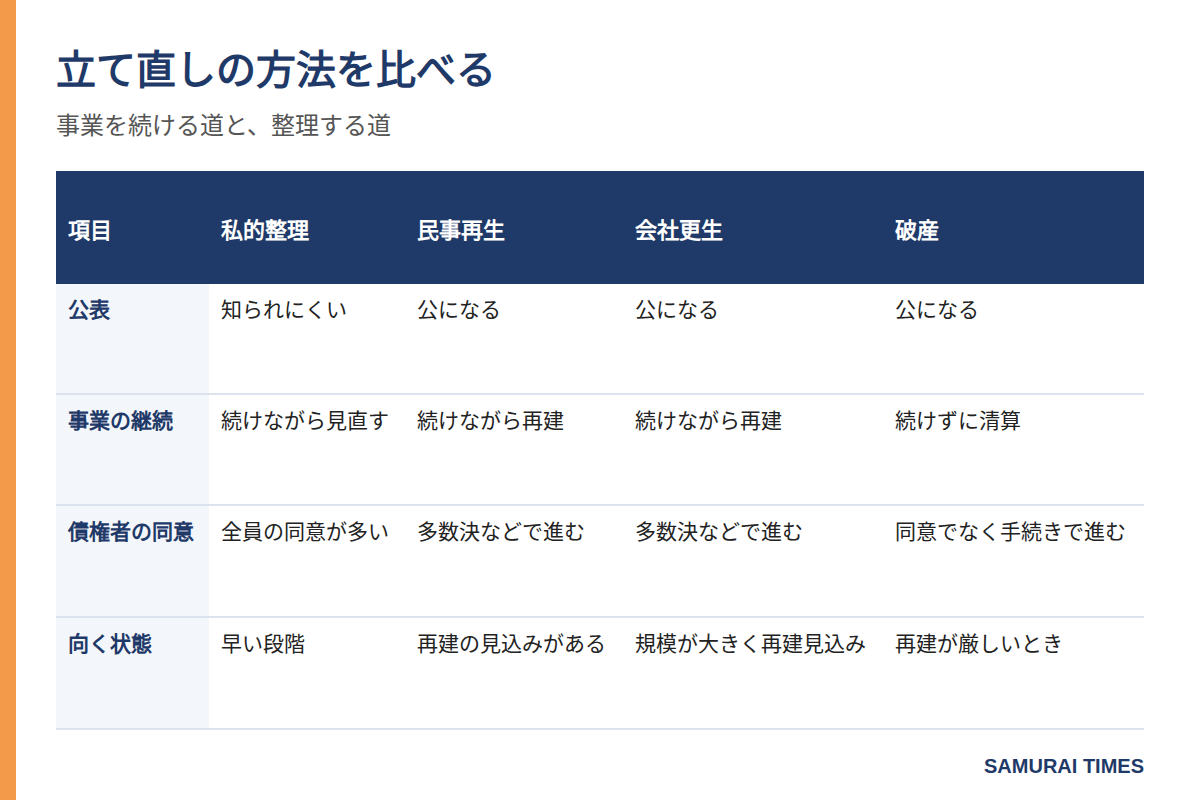
私的整理は、取引先に知られにくく、事業への影響が少ないのが特徴です。一方で、債権者全員の同意が必要になる場面が多く、まとまらないこともあります。法的整理は、裁判所が関わることで強い効力がありますが、取引先や従業員への影響が大きく、手続きも重くなります。どちらが向いているかは、会社の状況と債務の内訳で変わります。
「法的整理=会社がなくなる」というイメージを持たれがちですが、民事再生や会社更生のように事業を続けるための手続きもあります。逆に、事業の見込みが厳しいときは、傷を浅くして整理する判断もまた、立派な経営判断です。なお、表のほかに、解散した株式会社を裁判所の監督のもとで清算する特別清算(清算型)という手続きもあります。
合わせて読みたい:解散・清算と休眠と破産を比べる:会社の畳み方と手続き・登記の違い
どの手続きを選ぶにしても、共通して大切なのは、事業に価値が残っているうちに動くことです。取引先との信頼や従業員、設備、技術などが残っていれば、再建の選択肢は広がります。反対に、資金が完全に尽きてからでは、選べる道がぐっと狭まります。
私的整理の入口:まずはここから
いきなり裁判所の手続きを考える必要はありません。最初に検討したいのは、次のような方法です。
- 金融機関に返済条件の変更(リスケ)を相談する:一定期間、返済額を減らす、猶予してもらうなど
- 中小企業活性化協議会に相談する:国の委託を受けて、各都道府県に置かれた公的な相談窓口で、事業再生の計画づくりなどを支援している(利用条件は窓口で確認)
- 経営者保証ガイドラインの活用を検討する:経営者個人の保証をどう扱うかの目安を示したもの
いずれも、資金が完全に尽きる前に動くほど、話を聞いてもらいやすいのが現実です。金融機関も、突然の相談より、数字と計画をそろえた早めの相談のほうが対応しやすくなります。
どの進め方が自社の状態に合うか迷うときは、コミッターズまでお気軽にご相談ください。
やってはいけない行動
追い詰められると、つい取ってしまう行動の中に、あとで問題になるものがあります。
- 特定の債権者にだけ返済する:他の債権者との公平を欠き、あとから取り消される可能性があります。
- 財産を隠す・名義を移す:責任を問われるおそれがあり、信頼も失います。
- 帳簿を書き換える・捨てる:整理を進めるために必要な資料が失われます。
- 新しい借入れを偽って申し込む:詐欺などの問題につながりかねません。
「身内にだけ先に返す」「会社の財産を家族名義にしておく」といった行動は、善意のつもりでも、手続きの中で問題視されることがあります。迷ったら動く前に、弁護士に相談してください。また、経営者が個人の資産を会社に貸し付けたり、保証人になったりしている場合は、会社の整理が個人の生活にも影響します。会社の話と個人の話を切り分けて相談すると、見通しが立てやすくなります。
弁護士に相談すると何が変わる?
弁護士に相談する最大のメリットは、「今すぐ決めなくていい選択肢」と「今すぐ止めるべき行動」を整理してもらえることです。
相談では、会社の資産と負債、債権者の内訳、今後の売上見込みなどを見ながら、私的整理と法的整理のどちらが現実的か、見通しを立てます。また、債権者への対応を弁護士が引き受けることで、社長が日々の取引先や金融機関からの連絡に追われる負担を減らせる場合もあります。
相談のハードルが高く感じられるときは、まず「今すぐ手続きをするわけではないけれど、選択肢を知りたい」と伝えるだけで構いません。初回の相談で方針が決まらなくても、現状を整理するだけで気持ちが軽くなることは少なくありません。
持っていくと話が早い資料は、直近の決算書、借入金の一覧と返済予定表、取引先別の買掛金・売掛金の一覧、資金繰り表などです。完璧でなくても構いません。「ある分だけ」で相談してみましょう。
まとめ
資金繰りが苦しくなったら、数字を見える化し、金融機関や公的窓口、弁護士に早めに相談するのがいちばんの近道です。比べると、私的整理や特定調停は事業を続けながら話し合いで進める道、民事再生や会社更生は裁判所の手続きで再建を目指す道、破産は整理して終わらせる道です。特定の債権者だけに返済したり、財産を隠したりといった行動は避けましょう。個別の事情によって結論は変わるため、具体的な判断は該当分野の専門家(弁護士)に確認してください。