目次
- 名義変更は「原因」で決まります
- 3つの原因を比べる
- 売買の名義変更
- 贈与の名義変更
- 相続の名義変更
- 税の入口を整理する
- 迷いやすいケース
- まとめ
「親の家を自分の名義にしたい」「土地を買ったので登記をお願いしたい」。不動産の名義変更と一口に言っても、売買なのか、贈与なのか、相続なのかで、必要な書類も、かかる費用も、税金の種類も変わります。同じ「名義変更」でも別の手続きだ、と考えたほうが分かりやすいでしょう。この記事では、売買・贈与・相続の3つを表で比べて、登記の原因ごとの違いを、手続きの形、登録免許税、税の入口の3点から整理します。
名義変更は「原因」で決まります
不動産の持ち主が変わると、登記簿(登記記録)の名義を書き換える登記をします。このとき、「なぜ名義が変わるのか」を示すものを、登記原因と呼びます。売買、贈与、相続、財産分与などが代表例です。
登記原因によって、次の点が変わります。
- 申請が「共同」か「単独」か
- 用意する書類
- 登録免許税(登記のときに納める税金)の税率
- 別にかかる税金(贈与税、不動産取得税など)
まずは、自分のケースがどの原因にあたるのかを、はっきりさせることがスタートです。
登記簿を見ると、名義の欄(権利部の甲区)に、所有者の名前と、「令和〇年〇月〇日売買」「令和〇年〇月〇日相続」のように、登記の原因とその日付が並んでいます。今の名義がどういう経緯で決まったのかは、ここから読み取れます。名義変更の前に、登記事項証明書を取得して、現在の名義と登記の内容を確認しておきましょう。
3つの原因を比べる
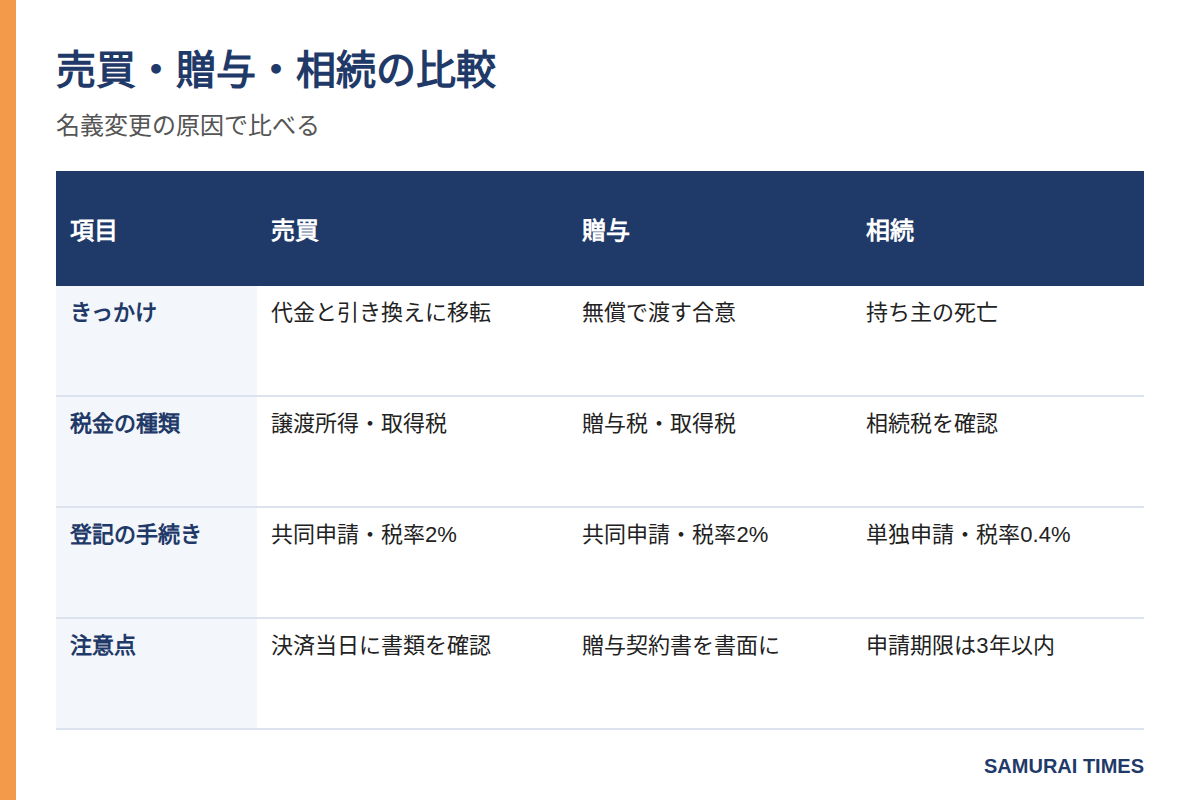
売買・贈与・相続の違いを、表にまとめます。
| 比較項目 | 売買 | 贈与 | 相続 |
|---|---|---|---|
| きっかけ | 売主から買主へ、代金と引き換えに所有権が移る | 無償で不動産を渡す合意(贈与契約)が成立する | 持ち主が亡くなり、相続人が引き継ぐ |
| かかる税金の種類 | 売る側に譲渡所得の税金、買う側に不動産取得税がかかるのが一般的 | もらう側に贈与税と不動産取得税がかかる場合がある | 相続税の申告が必要かを確認する。不動産取得税は、相続による取得では課税されないのが一般的 |
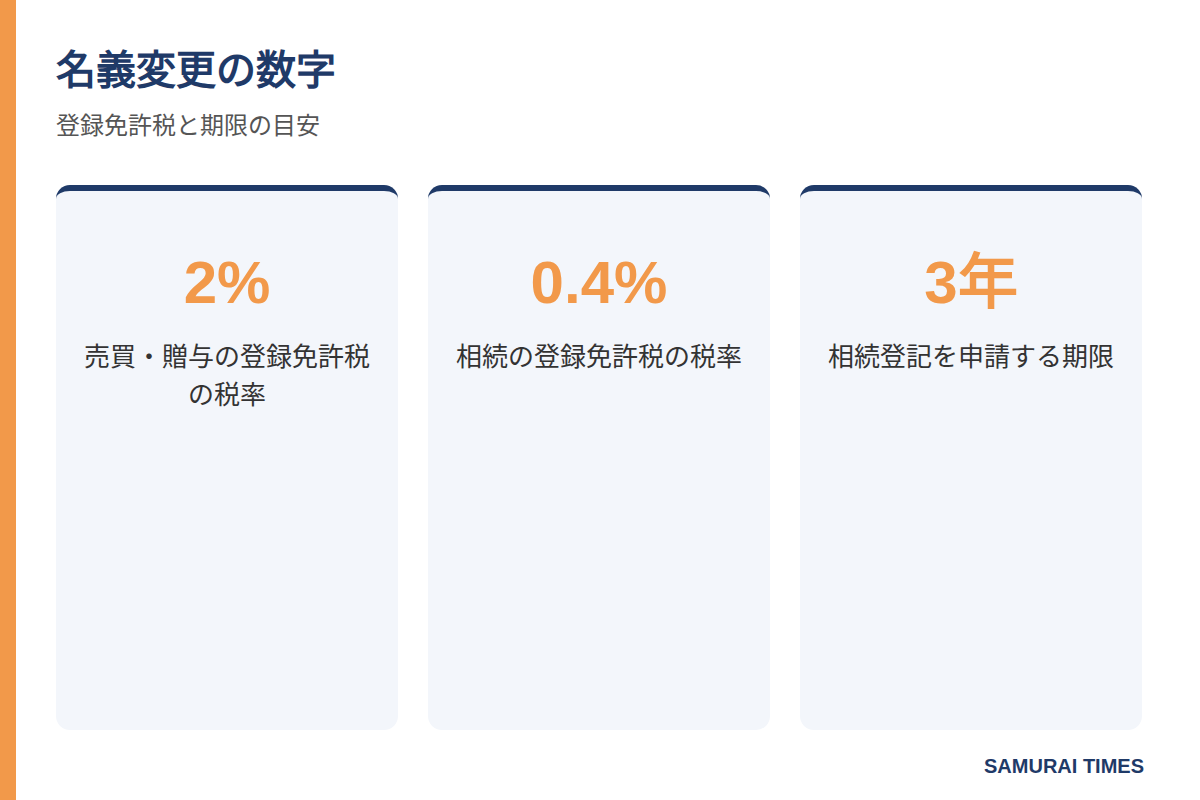
| 登記の手続き | 売主と買主の共同申請。登録免許税は原則として不動産の価額の2% | 贈与する人と受ける人の共同申請。登録免許税は2% | 相続人からの単独申請。登録免許税は0.4%。取得を知った日から3年以内の申請義務がある |
| 注意点 | 決済の当日に書類がそろうよう事前確認が欠かせない。抵当権設定の登記が同時に行われることもある | 贈与契約書を書面にしておく。年間110万円を超える部分には贈与税がかかる | 戸籍など集める書類が多く時間がかかる。遺産分割協議が必要な場合はその合意が前提になる |
売買の名義変更
売買は、売主から買主に、お金と引き換えに所有権が移るケースです。登記は、売主(登記義務者)と買主(登記権利者)が共同で申請します。実務では、売買代金の支払いと同時に、司法書士が書類を確認して申請するのが一般的です。買主が住宅ローンを使う場合は、売買の登記と同時に、金融機関の抵当権を設定する登記も行います。決済の当日に、売主の書類、買主の書類、金融機関の書類が一度にそろうため、事前の確認が欠かせません。
主な書類は、次のとおりです。
- 売主の登記識別情報(権利証にあたるもの)
- 売主の印鑑証明書
- 売買契約を示す登記原因証明情報
- 固定資産評価証明書(登録免許税の計算に使う)
- 買主の住民票
登録免許税の税率は、不動産の価額の2%が基本です(登録免許税法・別表第一)。土地の売買などには、期間限定の軽減措置が設けられていることがあり、適用の有無や期限は都度の確認が必要です。
贈与の名義変更
贈与は、無償で不動産を渡すケースです。手続きの形は売買と同じで、贈与する人と受ける人の共同申請です。贈与契約書などを、登記原因証明情報として用意します。贈与は、贈与する側の意思と、受ける側の承諾がそろって成立する契約です。口約束でも成立しますが、登記には書面が必要なので、日付と対象の不動産を明記した贈与契約書を作っておきましょう。家族間の贈与は、あとから「あげた・もらっていない」と食い違いが起こりやすいため、書面にしておく意味は大きくなります。
登録免許税の税率は、売買と同じ2%です。法律上は「その他の原因による移転」にあたるため、無償であっても低くはなりません。
贈与で注意したいのは、税金です。個人から財産をもらうと、1年間(1月1日~12月31日)の合計が110万円を超えた部分に贈与税がかかります(国税庁・暦年課税)。不動産は金額が大きいため、110万円を超えるケースが多く、贈与税の申告を検討する場面が出てきます。さらに、贈与で不動産を取得すると、不動産取得税が別にかかるのが一般的です。
相続の名義変更
相続は、持ち主が亡くなり、相続人が引き継ぐケースです。ここで大きく違うのは、申請が相続人からの単独申請になる点です。亡くなった人は申請できないため、相続人が自分で手続きをします。
書類は、亡くなった人の出生から死亡までの戸籍、相続人の戸籍と住民票、遺産分割協議書(遺言書がある場合はその内容に従う)などです。集める書類の量が多く、時間がかかることが少なくありません。
遺言書がある場合は、その内容に従って登記を進めるのが基本です。遺言書がなく、相続人が複数いる場合は、遺産分割協議で誰が不動産を取得するかを決めます。協議がまとまらないうちは、相続人全員の共有名義で、いったん登記する方法もあります。ただし、共有のままにすると、将来売却や管理の場面で全員の同意が必要になり、手続きが重くなる点に注意が必要です。
登録免許税は、不動産の価額の0.4%と、売買や贈与より低く設定されています(登録免許税法・別表第一)。また、相続登記には期限があります。相続で不動産を取得したと知った日から3年以内に申請する義務があり、正当な理由なく怠ると、過料の対象になります(不動産登記法76条の2、164条)。
税の入口を整理する
登記とは別に、税金の入口も整理しておきましょう。
- 売買:売る側に譲渡所得の税金、買う側に不動産取得税がかかるのが一般的です。
- 贈与:もらう側に贈与税と不動産取得税がかかる場合があります。
- 相続:相続税の申告が必要か、基礎控除の範囲内かを確認します。不動産取得税は、相続による取得では課税されないのが一般的です。
税の計算は、不動産の評価額、家族構成、その他の財産によって大きく変わります。登記の手続きと税の見通しは、必ずセットで考えましょう。
合わせて読みたい:親族内承継で揉めないための、契約と書類の整え方
不動産や資産のもち方については、ウハウハ高等学校でも整理しています。
迷いやすいケース
実際には、境界線上のケースもあります。
- 親に代金を払って家を譲ってもらう場合、実質は売買でも、親族間の取引では価格の決め方が問題になることがあります。
- 親の生前に名義を移したい場合は、贈与にするのか、売買にするのかで税金も登記の費用も変わります。
- 離婚による財産分与など、ここで挙げた以外の原因もあります。
原因の選び方によって、登録免許税や税金の額が変わるため、決めてから動くことが肝心です。契約書の書き方一つで登記原因が変わる場合もあるので、契約を結ぶ前に相談すると安心です。自分のケースがどの原因にあたるか迷うときは、コミッターズまでお気軽にご相談ください。
まとめ
不動産の名義変更は、売買・贈与・相続で、申請の形、登録免許税の税率、税金の種類が異なります。売買と贈与は共同申請で税率2%、相続は相続人の単独申請で税率0.4%、期限は3年以内です。登記の手続きと税金は、セットで見通しを立てましょう。契約書の書き方で登記原因が変わるケースもあるため、動き出す前に確認することをおすすめします。個別の事情によって結論は変わるため、具体的な判断は該当分野の専門家(司法書士)に確認してください。