目次
- 法人化の主なやり方は3通り
- まずは会社の設立から
- 不動産を会社に移すときの登記
- 住宅ローンや融資がある場合の落とし穴
- 入居者や契約まわりの整理
- 法人化後に続く、登記の宿題
- 家族への引き継ぎという視点
- 誰に相談する?
- まとめ
「個人で持っている賃貸物件を、法人に移したほうが税金が軽くなるのかな」。そう考えたことがある不動産オーナーは少なくありません。法人化には、税金の面だけでなく、登記や契約の整理という作業がセットでついてきます。この記事では、不動産オーナーが法人化するときの代表的な方法と、登記で必要なポイントを整理します。
法人化の主なやり方は3通り
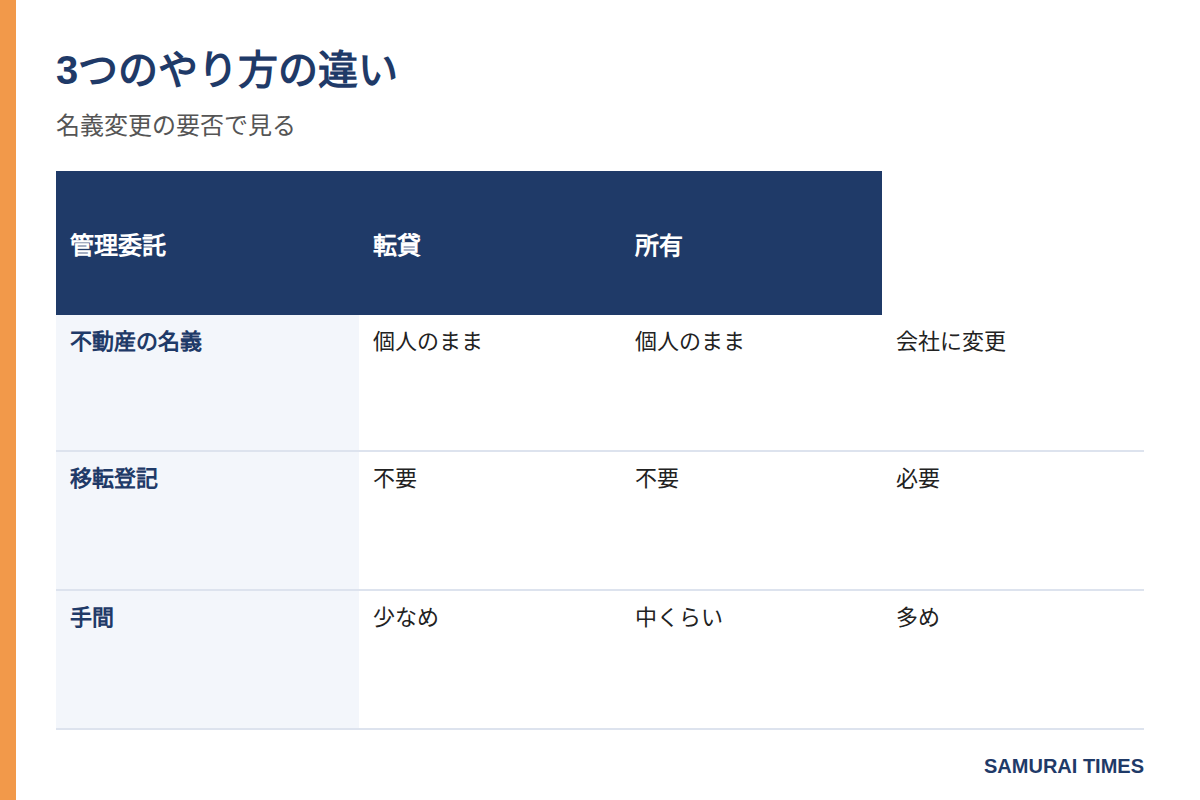
不動産を会社に絡める方法は、大きく3つに分けられます。
- 管理委託方式:不動産は個人名義のまま、会社に管理業務を委託する
- 転貸方式(サブリース方式):個人が会社に不動産を貸し、会社が入居者に貸す
- 所有方式:不動産そのものを会社名義に変える
このうち、所有権の移転登記が必要なのは、所有方式のみです。管理委託と転貸では、名義は個人のままなので、所有権の登記は動きません。
まずは会社の設立から
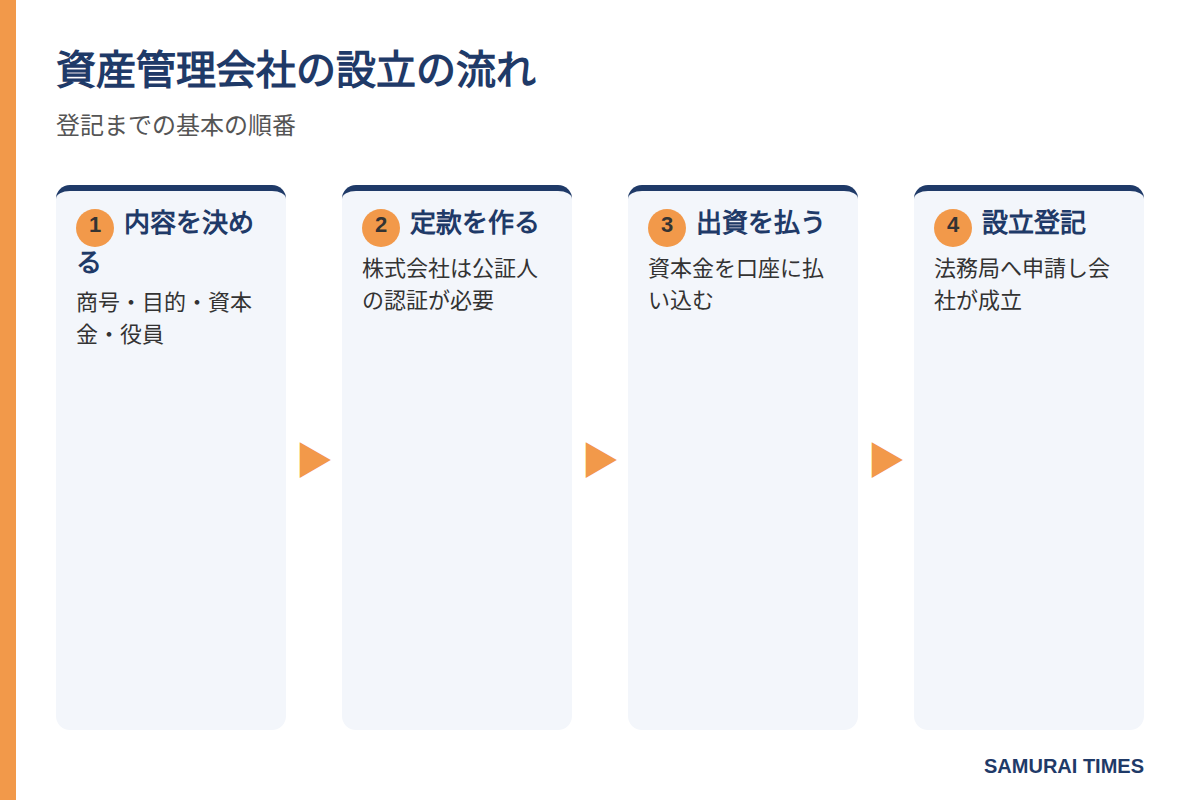
法人化では、まず会社そのものをつくる必要があります。設立の流れは、次のようなものです。
- 会社の内容を決める(名称・本店・目的・資本金・役員など)
- 定款を作成し、公証役場の認証を受ける(株式会社の場合)
- 資本金(出資金)を払い込む
- 設立の登記を申請する
設立の登記は、本店の所在地を管轄する法務局で行います。申請期間は、会社法911条のとおり、会社が成立した日から2週間以内とされています。設立の登記に必要な書類は、定款、発起人の同意書、就任承諾書、払込証明書などが代表例です。
ここで決める定款の目的(事業内容)は、あとから変更するには定款変更登記が必要になります。不動産賃貸業を中心に、将来的に手がける可能性のある業務も含めて考えることが大切です。
不動産を会社に移すときの登記
所有方式を選ぶと、個人から会社へ、所有権移転登記を行います。登記の原因は、売買か贈与のいずれかになるのが一般的です。
- 売買:個人と会社の間で売買契約を結ぶ。代金の設定や、譲渡所得の課税の確認が必要です。
- 贈与:会社への贈与として、無償で渡す形。贈与税とは別に、会社側では受贈益の課税が論点になります。
どちらを選ぶかは、税金の計算にも直結します。登録免許税は、不動産の価額の2%が基本です(登録免許税法・別表第一)。さらに、売買でも贈与でも、不動産取得税が別途かかることが多い点にも注意しましょう。
登記の申請は、個人(登記義務者)と会社(登記権利者)の共同申請です。個人の印鑑証明書や登記識別情報(権利証)、会社の登記事項証明書、登記原因証明情報(売買契約書や贈与契約書)、固定資産評価証明書などを用意します。
あわせて、売却で発生する可能性のある消費税の取り扱い(事業用の建物など)についても、税理士に確認しておくと安心です。
住宅ローンや融資がある場合の落とし穴
不動産に、すでに住宅ローンや融資が付いている場合は、注意が必要です。ローンの契約には、多くの場合「債務者の変更や担保物件の所有者の変更には金融機関の承諾が必要」という内容が含まれています。
金融機関の承諾なしに不動産の名義を移すと、契約違反として扱われる可能性があります。また、融資の借り換えが必要になることもあり、新たな融資審査や担保設定の登記が伴います。
法人化の前に、融資の契約書と、金融機関への相談は欠かせません。融資がある不動産は、登記だけでは法人化は完結しないと覚えておきましょう。
合わせて読みたい:会社を作ったあとに:業種別の許認可チェックリスト
入居者や契約まわりの整理
賃貸物件の場合、登記と並行して、契約の整理も必要です。
- 賃貸借契約:賃貸人は個人から会社に変わるため、入居者への通知や、契約書の変更を行います。
- 賃料の受取口座:会社名義の口座に変更し、入居者へ連絡します。
- 敷金や保証金:誰が預かり、誰に返還義務があるかを明確にしておきます。
- 管理会社との契約:委託契約の相手方が会社に変わる場合は、契約内容を確認します。
契約まわりの変更は、登記のように書面が残る手続きだけではありません。入居者への丁寧な案内が、トラブルの予防になります。
法人化後に続く、登記の宿題
会社をつくったあとは、登記で追うべき期限も生まれます。
- 役員変更登記:取締役の任期は、最長10年です。任期が切れたら、重任や交代の登記をします。変更から2週間以内が申請期間です(会社法915条)。
- 本店移転登記:本店を移転したときは、移転から2週間以内に登記します。
- 休眠会社のみなし解散:最後の登記から12年が過ぎると、みなし解散の対象になります(会社法472条)。
法人化は「つくって終わり」ではなく、続けるための登記がついてくる点も、頭に入れておきましょう。
家族への引き継ぎという視点
法人化は、相続の準備という側面も持ちます。個人名義の不動産を相続すると、相続人全員での遺産分割が必要になりますが、会社名義の不動産なら、会社の株式を渡すことで、財産の引き継ぎがしやすくなる場合があります。
ただし、株式の移転には、会社の承認や株主名簿の書き換えが伴います。また、相続税の計算方法も、不動産そのものの場合と、株式の場合とで異なります。法人化の段階から、誰にどう引き継ぐかを考えておくと、後の手続きが整理しやすくなります。
誰に相談する?
法人化では、複数の専門家が関わります。
- 司法書士:会社の設立登記、不動産の所有権移転登記、役員変更登記など
- 税理士:法人化の税務シミュレーション、売買・贈与の税金、法人税と所得税の比較
- 金融機関:融資の承諾や借り換えの条件確認
登記の手続きと税金の見通しを、両方そろえてから進めることが大切です。
まとめ
不動産オーナーの法人化は、まず会社の設立登記から始まります。所有方式では、個人から会社への所有権移転登記が必要で、登録免許税や不動産取得税がかかります。融資がある場合は、金融機関の承諾が前提になるため、登記だけで完結しません。契約まわりの整理と、法人化後の登記(役員変更など)も含めて、進め方を整理しましょう。個別の事情によって結論は変わるため、具体的な判断は該当分野の専門家(司法書士や税理士)に確認してください。