「資本金500万円で会社を作れば、経営管理ビザが取れる」。少し前まで、外国人の起業についてこう説明されることが多くありました。ところが2025年10月16日から、許可の基準が大きく見直されています。これから日本で会社を始める外国人の方も、外国人の経営者と組もうとしている日本の会社も、新しい基準を知らないまま動くと、準備をやり直す羽目になりかねません。この記事では、改正前と改正後を比較表で並べ、何がどう変わったのかと、準備の進め方を整理します。
2025年10月16日に何が変わった
出入国在留管理庁は、在留資格「経営・管理」の上陸許可基準を見直し、2025年10月16日から施行しました。ここでいう「経営管理ビザ」は、日本で事業の経営や管理に携わる外国人のための在留資格です。
変更の柱は次の6点です。
- 資本金などが3,000万円以上になった
- 常勤職員を1人以上雇うことが必要になった
- 経営・管理の経歴か学位の要件が加わった
- 日本語能力の要件が加わった
- 事業所の確保について、自宅兼用が原則として認められなくなった
- 事業計画書に、専門家の確認が必要になった
以降、順番に見ていきます。
比較表で見る改正前と改正後
まずは、改正前と改正後を表で比べます。
| 比較項目 | 改正前 | 改正後(2025年10月16日から) |
|---|---|---|
| 資本金など | 500万円が目安として説明されてきた | 3,000万円以上 |
| 常勤職員 | 雇用の要件はなかった | 1人以上の雇用が必要 |
| 経歴・学位 | 要件はなかった(今回加わった) | 経営・管理分野の学位か、経営・管理の経験3年以上 |
| 日本語能力 | 要件はなかった(今回加わった) | 本人か常勤職員がB2相当以上(N2以上など) |
| 事業所 | 自宅兼用が認められる場合もあった | 自宅兼用は原則として認められない |
| 事業計画書 | 専門家の確認は不要だった | 中小企業診断士・公認会計士・税理士の確認が必要 |
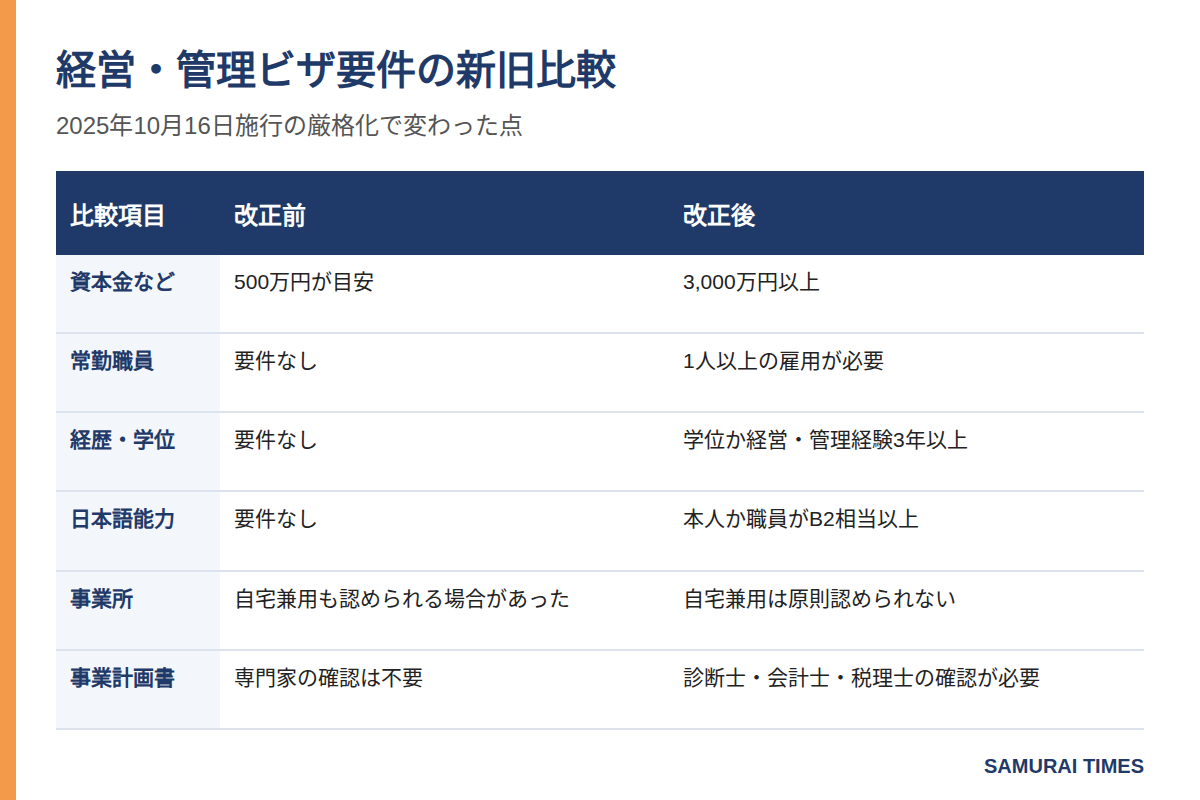
表のとおり、資金の額が上がっただけでなく、これまで無かった雇用・経歴・日本語の要件が加わり、事業所と事業計画書の扱いも変わりました。資金だけを用意すればよい、という従来の進め方は通用しなくなっています。
資本金は3,000万円以上に
法人の場合、株式会社なら払込済みの資本金、合同会社などなら出資の総額で判断されます。資本準備金や利益剰余金は含まれません。個人事業主は、事務所の確保費、職員1年分の給与、設備投資費など、事業に投じた総額で判断されます。
複数の会社に関わる場合は、いずれか1社が3,000万円以上であることが必要です。これまでの基準より大きく引き上げられているため、資金計画から作り直す必要が出てくる方も多いでしょう。
常勤職員・経歴・日本語
常勤職員は、1人以上の雇用が必要です。対象は、日本人、特別永住者、「永住者」「日本人の配偶者等」「永住者の配偶者等」「定住者」の在留資格を持つ人です。出向や派遣、請負の人は含まれません。常勤かどうかは、勤務日数や時間、有給休暇、雇用保険の加入などで見られます。
経歴については、経営管理や事業に必要な分野の博士・修士・専門職の学位があるか、事業の経営・管理の経験が3年以上あることのどちらかが求められます。外国で授与された相当する学位も含まれます。
日本語能力は、申請する本人か常勤職員のどちらかが、「日本語教育の参照枠」のB2相当以上であることが必要です。日本語能力試験のN2以上などで確認されます。
事業所と事業計画書
事業所は、規模に応じた経営活動ができる場所を確保する必要があります。入管庁の案内では、原則として自宅を事業所と兼ねることは認められません。広さは、事業に必要で十分な程度が求められます。
もう一つ大きいのが、事業計画書の確認です。在留資格の決定の際に出す事業計画書について、経営に関する専門知識を持つ人の確認が必要になりました。施行時点で対象となるのは、中小企業診断士、公認会計士、税理士です。申請者の会社の役員や従業員は、客観性の観点から認められず、外部の顧問であれば対象になります。
合わせて読みたい:株式会社と合同会社を比べる:設立の手続きと運営の違い
すでに在留している人は
改正前から「経営・管理」で在留している方には、経過措置があります。施行から3年を経過する日、つまり2028年10月16日までは、新しい基準に合わないことだけを理由に更新が不許可になることはないとされています。
ただし、これは「3年間そのままでよい」という意味ではありません。更新までの間に、資本金の増資、常勤職員の雇用、日本語能力の確認など、新基準に近づける準備を進めておくのが現実的です。
更新の時期が近づいたら、入管庁の最新の案内で、自分の状況に当てはまる扱いを確認してください。経過措置は「新基準に合わないことだけを理由にしない」という扱いで、事業の実態や納税などの状況は、これまでどおり見られると考えておくのが無難です。
準備の進め方と士業の役割
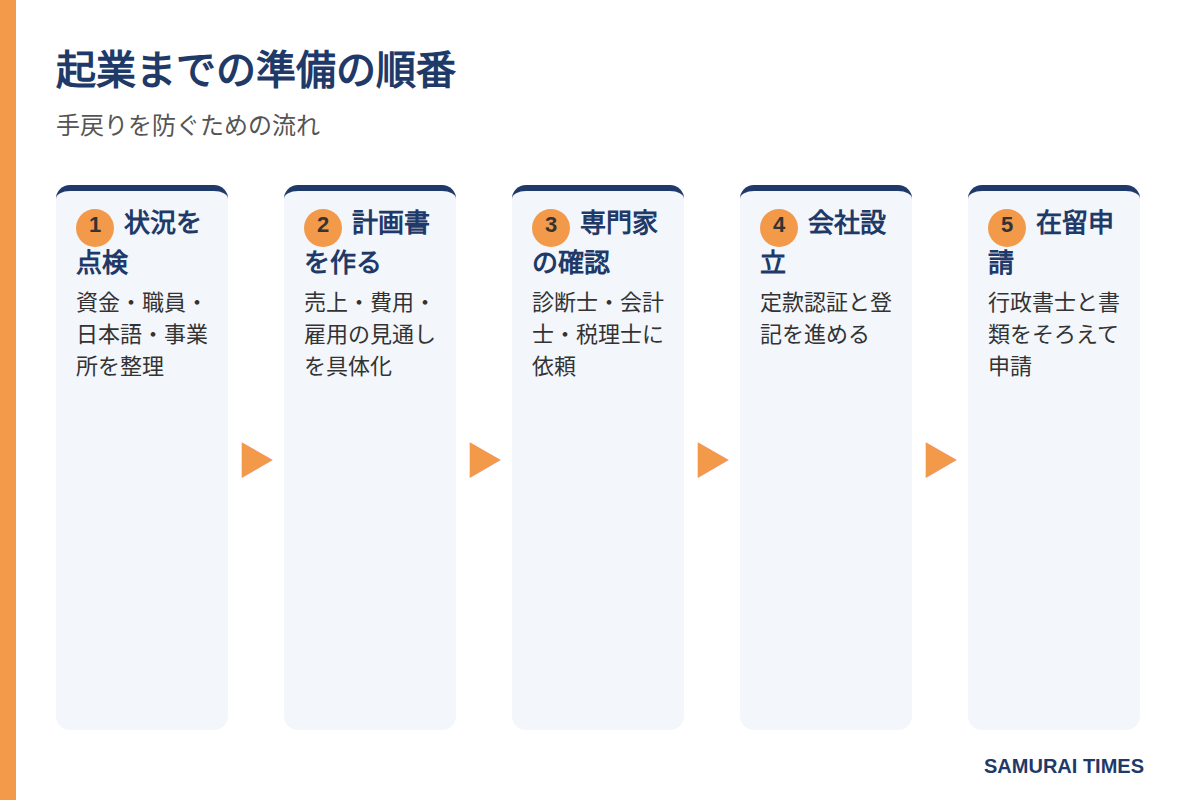
これから起業する場合は、次の順番で整理すると迷いにくくなります。
- 自社の状況を点検する:資本金の額、常勤職員の予定、日本語能力、事業所の候補を書き出す
- 事業計画書を固める:売上、費用、雇用の見通しを具体的にする
- 専門家の確認を受ける:診断士、会計士、税理士のいずれかに確認を依頼する
- 申請の準備に入る:在留資格の申請書類を整える
在留資格の申請は、行政書士(入管業務の届出済み)が扱う分野です。会社の設立は定款の認証や登記を伴うため、司法書士や行政書士が関わります。事業計画書の確認は、先ほどの診断士、会計士、税理士の領分です。複数の専門家が関わるため、誰に何を頼むのかを最初に決めておくと、手戻りが減ります。どの進め方が自社に合うか迷うときは、コミッターズまでお気軽にご相談ください。
つまずきやすい3つの場面
新しい基準のもとで、実際に迷いやすい場面を3つ挙げます。いずれも匿名の想定です。
1つ目は、資金の見せ方です。3,000万円を、親族からの一時的な借入で用意して資本金に入れ、あとで引き出す。こうした形は、事業の実態や資金の出どころを問われやすくなります。資金は、出どころと使い道を説明できる形にしておく必要があります。
2つ目は、常勤職員の採り方です。求人を出してもすぐには決まらず、申請の直前に慌てて雇う。常勤かどうかは、勤務日数や時間、雇用保険の加入などから見られるため、形だけの雇用では足りません。採用の時期から逆算して計画を立てましょう。
3つ目は、事業所の選び方です。家賃の安さで自宅兼用の部屋を選んでしまうと、原則として認められません。賃貸の場合は、契約書の使用目的が事業用になっているかも、貸主に確認しておくと安心です。
こうした点は、後からの修正がききにくい部分です。最初の設計で決まると考えて、段取りを組んでください。
雇う側・組む側が気をつけること
外国人経営者と取引する、あるいは出資や協業を考える日本の会社にとっても、この改正は無関係ではありません。
たとえば、取引先が外国人経営者の会社である場合、事業所の実態や常勤職員がいるかを確認しておくと、事業の継続性を見極める助けになります。ビザの更新が通らなくなれば、経営者が日本で活動できなくなるおそれがあるためです。
逆に、外国人の起業家を支援する側は、資金だけでなく、人材と事業所と日本語の体制まで含めた支援が求められます。
手続きや判断で迷うことがあれば、一人で抱え込まずに専門家へ相談するのが確実です。運営元のコミッターズでも、経営の困りごとの相談を受け付けています。まずはお問い合わせページからご連絡ください。
制度の原文と最新の要件は、入管法と出入国在留管理庁「育成就労Q&A」で確認できます。
まとめ
2025年10月16日から、経営管理ビザの基準は、資本金3,000万円以上、常勤職員1人以上、経歴・学位、日本語能力、事業所、事業計画書の専門家確認と、大きく厳しくなりました。すでに在留している方には、2028年10月16日までの経過措置があります。新基準で起業する場合は、資金だけでなく、雇用や事業所の準備まで含めて早めに計画を立ててください。
合わせて読みたい
- 増資の方法を比べる:株主割当・第三者割当・無償割当
- 海外との取引で結ぶ英文契約、見落としやすい5か所
- 特定技能と育成就労を比べる:受け入れ制度の違い
- 開業届だけで売れる?開業前の許可・届出を4つの場面で確認