目次
- 増資とは、資本金を増やすこと
- 増資の方法を比べる
- 株主割当増資:今の株主に比率どおり割り当てる
- 第三者割当増資:特定の人に引き受けてもらう
- 無償割当:払込みなしで株数を増やす
- 手続きの流れ(非公開会社の場合)
- 登記の費用と必要書類
- 進めるうえでの注意点
- 増資の準備を進めるポイント
- まとめ
- 合わせて読みたい
「事業を広げるために、資本金を増やしたい」「取引先の信用のため、資本金を厚くしたい」。会社が成長する段階で、増資を考える場面は必ず来ます。ただ、増資は「お金を入金すれば完了」ではありません。誰に株式を割り当てるかで進め方が変わり、社内の決議、お金の払い込み、そして法務局での変更登記まで、順番に進める必要があります。この記事では、株主割当増資・第三者割当増資・無償割当の3つの方法を比較表で並べ、手続きの流れや注意点を整理します。
増資とは、資本金を増やすこと
増資とは、会社の資本金の額を増やすことです。資本金の額は、登記簿に載る事項なので、変更したら登記が必要になります。
増資のやり方は、大きく分けて次の2つです。
- 新しく株式を発行して出資を受ける:外部から、あるいは今の株主から、お金を払い込んでもらう方法です。会社に新しいお金が入ります。
- 会社の中のお金を資本金に組み入れる:資本剰余金や利益剰余金など、すでに会社にあるお金を、資本金に振り替える方法です。新たな入金はありません。
前者は「有償増資」、後者は「無償増資」と呼ばれることがあります。資金調達が目的なら、前者を使います。
後者の「組み入れ」は、お金が新たに入るわけではないため、資金繰りの助けにはなりません。それでも、資本金を厚く見せたい、許認可の要件として一定の資本金が必要といった場面で選ばれることがあります。株式を新しく発行しなくても行えますが、資本金の額が変わるため、登記が必要な点は同じです。
増資の方法を比べる
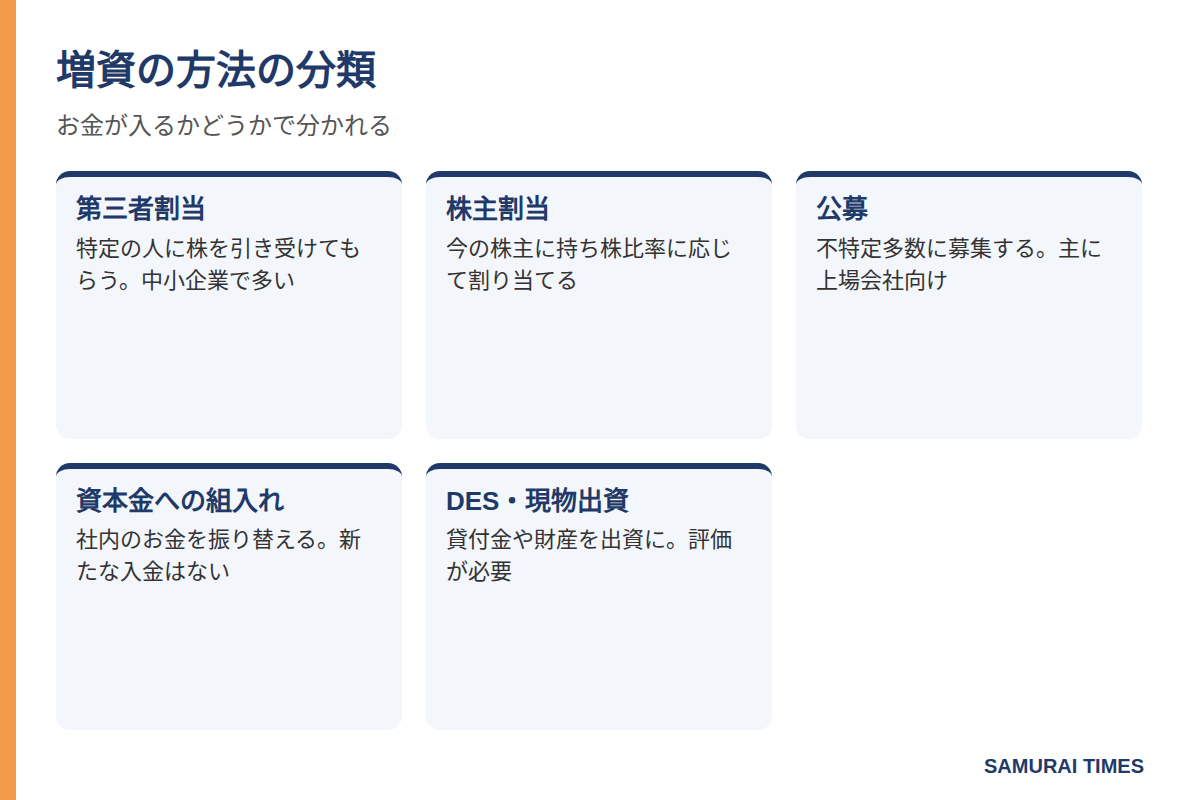
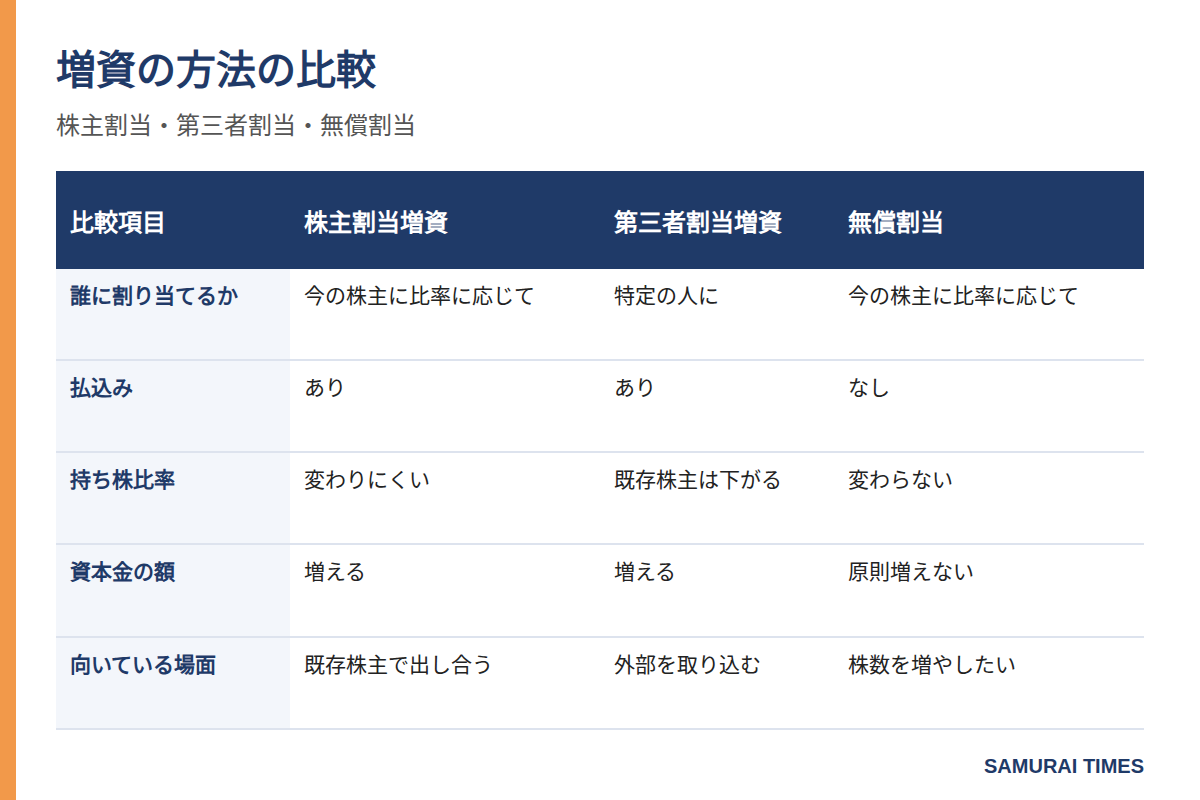
新しく株式を発行する場合、誰に株を割り当てるかで、呼び名と進め方が分かれます。主な違いを表にまとめます。
| 比較項目 | 株主割当増資 | 第三者割当増資 | 無償割当 |
|---|---|---|---|
| 誰に割り当てるか | 今の株主に、持ち株の比率に応じて引き受ける権利を与える | 特定の人(投資家、取引先、役員など)に引き受けてもらう | 今の株主に、持ち株の比率に応じて無償で割り当てる |
| 払込み | あり(新しいお金が会社に入る) | あり(新しいお金が会社に入る) | なし(新しいお金は入らない) |
| 持ち株比率への影響 | 変わりにくい | 既存の株主の比率は下がる | 変わらない |
| 資本金の額 | 増える | 増える | 原則として増えない(剰余金の資本金組入れを組み合わせると増える) |
| 向いている場面 | 既存の株主で資金を出し合う場合 | 外部から資金や人脈を取り込む場合。中小企業では最も多い形 | 株数を増やして、株式を分けやすくしたい場合 |
このほかに、不特定多数の人に募集をかける「公募」(主に上場会社で使われる方法)や、会社への貸付金を株式に振り替える「債務の株式化(DES)」、土地などの財産を出資する「現物出資」という方法もあります。これらは、財産の評価が必要になるなど、手続きが複雑になりがちです。
株主割当増資:今の株主に比率どおり割り当てる
株主割当は、今の株主に、持ち株の比率に応じて株を引き受ける権利を与える方法です。全員が比率どおりに引き受ければ、持ち株比率が変わらないのが特徴です。
既存の株主同士で資金を出し合う場面に向いています。ただし、引き受けない株主がいると、その分だけ比率が動くため、誰がどれだけ引き受けるかを事前に確認しておく必要があります。
第三者割当増資:特定の人に引き受けてもらう
第三者割当は、特定の人(投資家、取引先、役員など)に株を引き受けてもらう方法です。中小企業では最も多い形です。新しい株主を迎えられる一方で、既存の株主の持ち株比率は下がります。
経営の主導権に影響するため、事前に株主間で合意を取っておくのが安全です。また、特に有利な金額で発行する場合は、株主総会で理由を説明する必要があります(会社法199条3項)。
無償割当:払込みなしで株数を増やす
無償割当は、今の株主に持ち株の比率に応じて、対価の払込みなしで新しい株式を割り当てる方法です。持ち株比率は変わらず、会社に新しいお金も入りません。
資本金の額も、無償割当だけでは原則として増えません。資本金を厚くしたい場合は、資本剰余金や利益剰余金の資本金への組入れを組み合わせる形になります。株数を増やして1株あたりの重みを調整したい、将来の株式の分割や譲渡に備えたい、といった場面で検討します。どの方法が自社の目的に合うか迷うときは、コミッターズまでお気軽にご相談ください。
手続きの流れ(非公開会社の場合)
株式の譲渡に会社の承認が必要な、いわゆる非公開会社の場合、募集株式の発行は、次の順番で進みます。
- 募集事項を決める:発行する株数、1株あたりの払込金額、払込期日、増加する資本金の額などを決めます。非公開会社では、原則として株主総会の特別決議が必要です(会社法199条・309条)。
- 引受けの申込みと割当て:出資する人が申し込み、会社が割り当てます。引受人が少数の場合は、総数引受契約を結ぶ形がよく使われます。
- 払込み:期日までに、指定した口座にお金が振り込まれます。
- 変更登記:払込みの期日(または期間の末日)から2週間以内に、法務局へ申請します(会社法915条)。
資本金に計上する額は、払い込まれた額の2分の1以上が原則です(会社法445条)。残りは、資本準備金にできます。
たとえば、1株あたり5万円で200株を発行し、合計1,000万円の払込みを受けたとします。この場合、500万円以上を資本金に計上すれば足り、残りは資本準備金にできます。資本金に回す額を小さくすれば、登録免許税も軽くなりますが、資本金の額は取引先の目に触れる数字でもあります。費用と見え方の両方を考えて、計上額を決めるのがポイントです。
登記の費用と必要書類
増資の登記では、登録免許税(登記のときに納める税金)がかかります。計算の基礎は増加した資本金の額で、税率は0.7%と定められています(登録免許税法・別表第一)。計算した額が一定額に満たない場合は、その最低額が適用されます。実際には、資本金が増える額が基準なので、払い込まれた総額とは一致しないこともあります。
主な必要書類は、次のとおりです。
- 登記申請書
- 株主総会議事録と株主リスト
- 募集株式の引受けを示す書類(申込書や総数引受契約書)
- 払込みを証明する書面(通帳のコピーなど)
- 資本金の額を示す証明書
- 委任状(司法書士に頼む場合)
会社の機関設計(取締役会があるかなど)によって、必要書類は変わります。
資金調達や出資の考え方は、ウハウハ高等学校でも扱っています。
進めるうえでの注意点
増資は、会社の資金にも、株主の構成にも影響します。次の点は、必ず押さえておきましょう。
- 持ち株比率が変わる:第三者に株を割り当てると、既存の株主の比率は下がります。経営の主導権に影響するため、事前に株主間で合意を取っておくのが安全です。
- 発行価額の決め方:特に有利な金額で発行する場合は、株主総会で理由を説明する必要があります(会社法199条3項)。
- 払込みの順序:払込期日より前に、お金を入れてしまうなど、手順を間違えると、登記が受理されないことがあります。
- 資本金の額が税務に影響する:資本金が一定の額を超えると、法人にかかる税金の扱いが変わる場合があります。増資の額を決める前に、税理士へ確認しておきましょう。法人住民税の均等割のように、資本金などの額によって区分が変わる税金もあります。資本金が1億円を超えるかどうかが、一つの節目になることが多いため、境目に近い増資ほど、事前の確認が欠かせません。
増資の準備を進めるポイント
増資を考え始めたら、早めに次の点を整理するとスムーズです。
- 増資の目的(資金調達、信用づくり、組織再編など)
- 誰が、いくら出資するのか
- 現在の株主構成と、増資後の構成
- スケジュール(払込期日、登記の期限)
特に、払込期日から2週間以内という登記の期限は動かせません。逆算して、株主総会の日程を決めましょう。
まとめ
比べる出発点は、誰に割り当てるかと、払込みがあるかです。株主割当は既存株主で比率を保ちながら資金を出し合う方法、第三者割当は外部を取り込む方法、無償割当は払込みなしで株数を増やす方法です。非公開会社の新株発行では、株主総会の特別決議、払込み、そして2週間以内の変更登記という流れで進み、登録免許税は増加した資本金の額をもとに計算します。持ち株比率や税務への影響もあるため、目的と構成を整理してから進めましょう。個別の事情によって結論は変わるため、具体的な判断は該当分野の専門家(司法書士)に確認してください。
合わせて読みたい
- 持続化補助金 第20回の締切は12月15日?先に来る12月4日と、年末チラシが対象外の理由
- 開業は個人事業と法人どっち?公庫と国税庁で見る違い
- 役員変更登記を忘れたら:期限と過料のリアル
- 会社を売る方法を比べる:株式譲渡と事業譲渡
- 株主トラブルを避ける:株式を分散させない仕組みづくり