目次
- 抵当権とは、ローンの「担保」の登記です
- 完済後に届く書類を確認しよう
- 2つの進め方を比べる
- 申請の流れと費用
- 放置するとどうなる?
- 所有者の住所・氏名が変わっているときは
- 古い抵当権が残っていたら
- まとめ
- 合わせて読みたい
「住宅ローンを完済した。これで家は完全に自分のもの」。そう思って安心していませんか。実は、ローンを返し終えても、登記簿に載っている抵当権は自動では消えません。放っておくと、売却や借り換えのタイミングで困ることがあります。この記事では、抵当権とは何か、抹消に必要な書類と費用、放置するとどんなリスクがあるのかに加え、自分で申請する場合と司法書士に頼む場合を比較表で並べ、手間と確実性の違いを順番に整理します。
抵当権とは、ローンの「担保」の登記です
住宅ローンを組むとき、金融機関は、購入する土地や建物に抵当権を付けるのが一般的です。万が一返済が止まったときに、その不動産から優先的に回収するための権利で、登記簿の「権利部(乙区)」に記録されます。
ローンを完済すると、この抵当権は役目を終えます。ただし、登記の記録は残ったままです。記録を消すには、別途「抵当権抹消登記」を申請する必要があります。
自分の不動産に、どんな抵当権が付いているかは、登記事項証明書の乙区(所有権以外の権利を記録する欄)で確認できます。抵当権には順位番号が振られていて、申請書には、消したい抵当権の順位番号を書きます。借り換えを経験している場合や、ローンを複数組んでいた場合は、抵当権が複数残っていることもあります。完済したローンの分だけでなく、すべての記録に目を通し、どの抵当権を消すのかをはっきりさせてから書類を見比べましょう。
完済後に届く書類を確認しよう
完済すると、金融機関から、抹消に必要な書類が送られてきます。法務局の案内では、次の書類が例として挙げられています。
- 登記識別情報(または登記済証):抵当権者である金融機関から渡されるもの
- 登記原因証明情報(解除証書、弁済証書など)
- 代理権限証明情報(委任状)
- 金融機関の会社法人等番号(書類に記載されていることが多い)
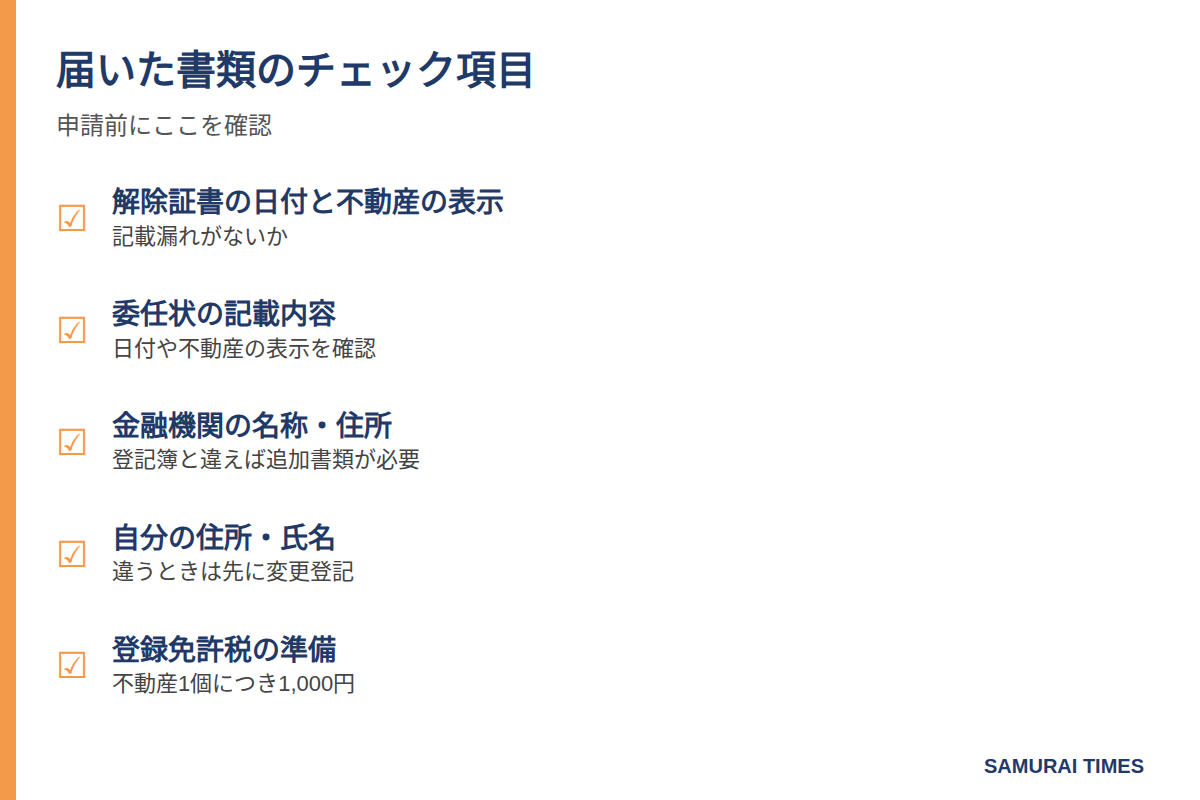
届いたら、まず中身を確認してください。確認のポイントは次のとおりです。
- 解除証書や委任状に、日付や不動産の表示の記載漏れがないか
- 金融機関の名称や住所が、登記簿の記載と違っていないか(違う場合は、変更の経緯を示す書類が必要になることがあります)
- 自分の住所や氏名が、登記簿の記載と一致しているか
書類は紛失や汚損をしないよう、大切に保管し、早めに申請しましょう。有効期限の扱いは金融機関によって異なるため、届いたときに確認すると安心です。
2つの進め方を比べる
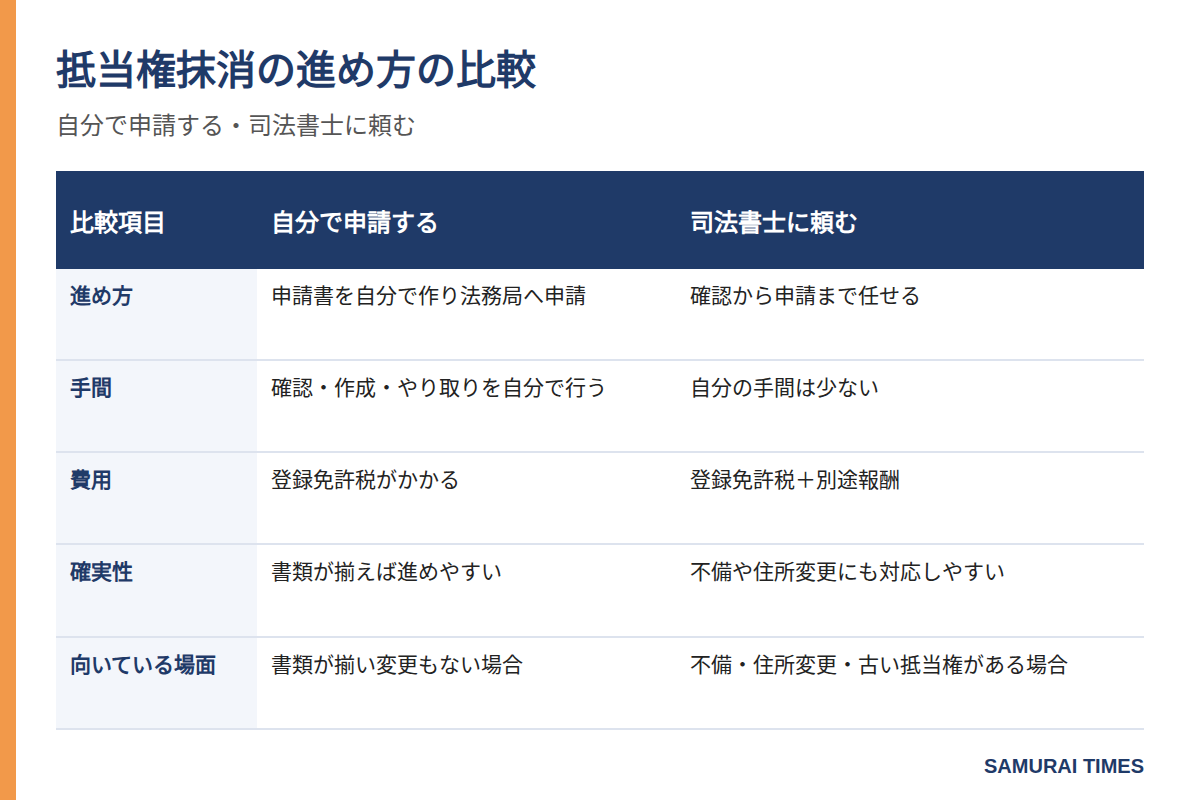
まずは全体像を表で比べます。
| 比較項目 | 自分で申請する | 司法書士に頼む |
|---|---|---|
| 進め方 | 申請書を自分で作成し、法務局の窓口・郵送・オンラインで申請する | 書類の確認から申請まで、司法書士に任せる |
| 手間 | 書類の確認、申請書の作成、法務局とのやり取りを自分で行う | 書類を渡して任せられるため、自分の手間は少ない |
| 費用 | 登録免許税がかかる(司法書士報酬はかからない) | 登録免許税に加えて、別途報酬がかかる |
| 確実性 | 書類が揃い、住所や氏名の変更もなければ進めやすい。不備があると自分で対応する | 書類の不備や住所・氏名の変更がある場合も、専門家が対応しやすい |
| 向いている場面 | 書類が揃っていて、住所や氏名の変更もない場合 | 書類に不備がある、住所が変わっている、古い抵当権が残っている場合 |
申請の流れと費用
申請先は、不動産の所在地を管轄する法務局です。窓口への持参、書留郵便での送付、オンライン申請のいずれも可能です。申請書は、自分で作成します。窓口で作成を代行してもらうことはできません。
費用は、登録免許税(登記のときに納める税金)です。不動産の個数に応じて登録免許税がかかります(登録免許税法・別表第一)。収入印紙を申請書に貼って納めます。
司法書士に頼む場合は、別途報酬がかかります。書類が揃っていて、住所や氏名の変更もないなら、自分で申請する人もいます。一方で、書類に不備がある、住所が変わっている、といったときは、専門家に任せたほうが安心です。どの進め方が自社に合うか迷うときは、コミッターズまでお気軽にご相談ください。
なお、事業用のローンなどで付けられる「根抵当権」の場合は、取り扱いが少し異なります。根抵当権は、継続的な取引から生じる借入れをまとめて担保する仕組みのため、残高がゼロになっても、権利そのものは残ります。消すには、金融機関から解除の書類をもらう手続きが別に必要です。住宅ローンの抵当権と同じ感覚で進めず、契約書に書かれた担保の種類を確認してください。
放置するとどうなる?
抹消の申請に、法律上の期限はありません。ただ、放置すると、次のような場面で問題になりがちです。
- 売却するとき:買主は抵当権のない状態を求めるのが普通です。売却の決済までに、抹消が間に合わなくなるおそれがあります。
- 新たに融資を受けるとき:借り換えや、別の担保設定の際に、前の抵当権が残っていると手続きが止まります。
- 書類をなくしたとき:時間が経つと、解除証書や委任状が見つからなくなります。再発行や、金融機関への確認に手間がかかります。
- 金融機関が合併や名称変更をしたとき:現在の名称と登記簿の名称がずれて、追加の書類が必要になることがあります。
さらに、持ち主が亡くなって相続が発生すると、相続の手続きと並行して、抵当権抹消も進めなければなりません。関係者が増えるほど、時間がかかります。
住宅やお金まわりの基本は、ウハウハ高等学校でも解説しています。
所有者の住所・氏名が変わっているときは
意外と多いのが、登記簿の住所と現在の住所が違っているケースです。引っ越しや結婚などで住所や氏名が変わったのに、登記を直していないと、抵当権抹消の前に、住所や氏名の変更登記が必要になります(法務局の案内)。
加えて、2026年4月から、所有者の住所や氏名の変更を登記する義務が始まっています。変更の日から2年以内に申請する必要があり、正当な理由なく怠ると過料の対象になります(不動産登記法76条の5、164条)。ローンを完済したタイミングで、登記簿の住所も一緒に点検しておきましょう。完済後に届く書類にも、所有者の住所や氏名が記載されています。登記簿との食い違いは、書類が届いた時点で見つけやすいので、見比べる習慣をつけておくと便利です。
古い抵当権が残っていたら
実家の土地や建物などで、何十年も前の抵当権が残っていることがあります。金融機関が合併や解散で消えている、書類がどこにもない、といった事情です。
このような場合は、通常の手続きでは進まないことがあります。一定の要件を満たすと、金融機関の協力なしで抹消する特別な方法も法律に用意されていますが、条件は細かく、準備も必要です。自己判断で進めず、早めに司法書士へ相談するのが近道です。
まとめ
比べる出発点は、書類が揃っているか、住所や氏名の変更がないかです。住宅ローンを完済しても、抵当権の登記は自動では消えません。金融機関から届く書類を確認し、法務局で抹消登記を申請する必要があります。費用は、登録免許税が基本で、司法書士に頼む場合は別途報酬がかかります。放置すると、売却や借り換えのとき、書類の紛失や名称変更で手続きが重くなります。届いたら早めに動き、住所や氏名が変わっていないかも合わせて確認しましょう。個別の事情によって結論は変わるため、具体的な判断は該当分野の専門家(司法書士)に確認してください。
合わせて読みたい
- 相続登記と相続人申告登記と住所変更登記を比べる:登記の義務・期限・過料の違い
- 登記と相続の相談先を比べる:司法書士・弁護士・行政書士・税理士
- 住宅ローンへの援助は特例の対象外、確かめる3つの境界
- 不動産の契約書をAIでチェックしていい?賃貸・売買で人に確認する範囲
- 税理士・弁護士・社労士・司法書士・行政書士・弁理士を比べる:6つの士業に頼める仕事の違い