目次
- 贈与は「契約」から始まる
- 名義を変えるのが「登記」
- 税金は「贈与税」だけではない
- 配偶者への贈与には特例がある
- 「相続時精算課税」という選び方
- 「持分だけ少しずつ」はアリ?
- 贈与しても、相続で影響が残ることがある
- 贈与の前に確認したいチェックポイント
- 司法書士と税理士の役割分担
- まとめ
「元気なうちに、家を子どもに渡しておこうかな」。相続の備えとして、不動産の生前贈与を考える方は少なくありません。ただ、贈与は「あげます」「もらいます」で終わりではなく、契約、登記、税金、そして将来の相続が、つながって動く手続きです。どれかを飛ばすと、あとで思わぬ負担や揉めごとにつながります。この記事では、不動産を生前に渡す前に押さえておきたい、登記と税金の連動を整理します。
贈与は「契約」から始まる
民法549条は、贈与について、当事者の一方が財産を無償で相手に与える意思を示し、相手が受け取ることで効力が生じると定めています。つまり、贈与は契約の一種です。
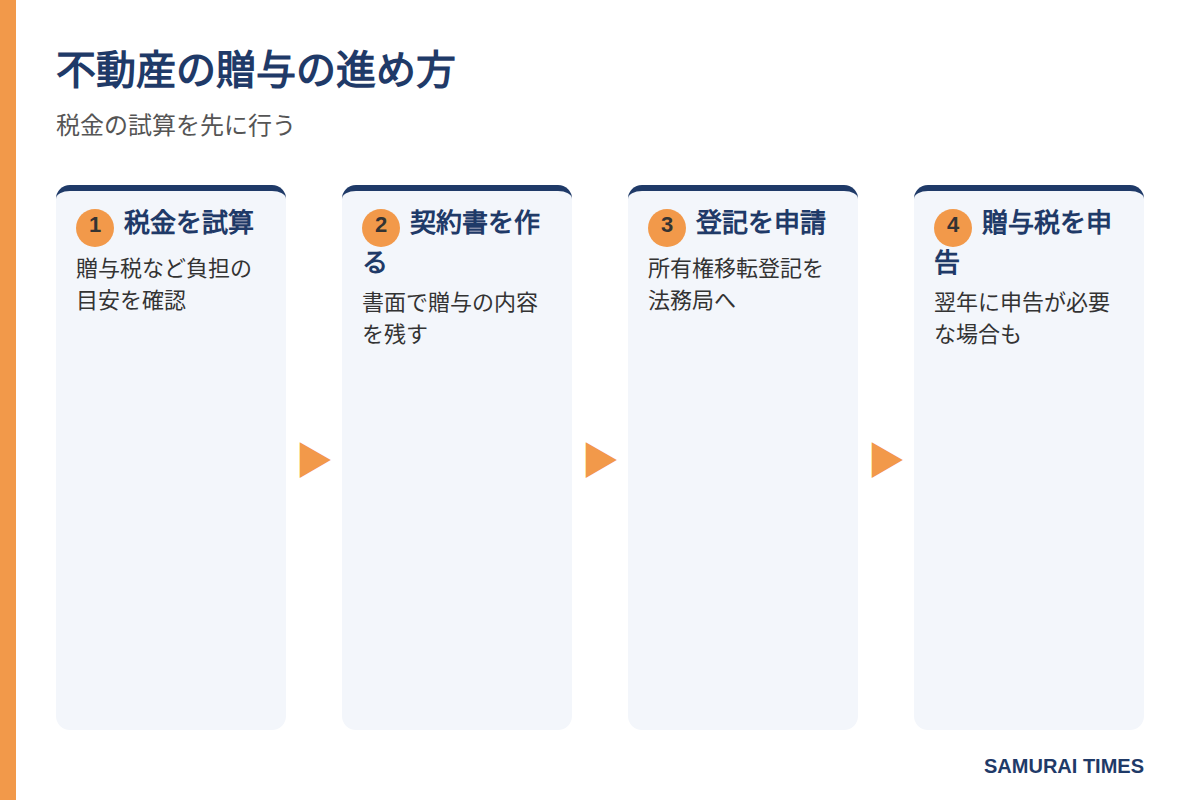
注意したいのは、民法550条です。書面によらない贈与は、各当事者が解除できます。ただし、すでに履行が終わった部分は除かれます。口約束だけだと、あとで「やっぱりやめた」と言い出せてしまう一方、証拠も残らないため、トラブルの種になります。不動産の贈与は、贈与契約書を作成しておくのが基本です。
たとえば、親が「家をあげる」と口頭で言っていたのに、数年後に気が変わった、というような場面が想定されます。書面と登記で形に残すことが、双方の安心につながります。
名義を変えるのが「登記」
贈与契約を結んでも、それだけでは登記簿上の名義は変わりません。不動産の名義を変えるには、法務局で所有権移転登記を申請します。原因は「贈与」と記録されます。
登記は、原則として、贈与する人と受け取る人が共同で申請します。必要な書類は、おおむね次のとおりです。
- 贈与契約書(または贈与を証明する書面)
- 贈与する人の登記識別情報(権利証)や印鑑証明書
- 受け取る人の住民票
- 固定資産評価証明書(登録免許税の計算に使う)
登記には登録免許税がかかります。税額や税率は、不動産の評価額や時期で変わるため、事前に確認しましょう。名義変更は、権利を第三者に主張するためにも大切です。
税金は「贈与税」だけではない
不動産の贈与では、複数の税金が関わります。
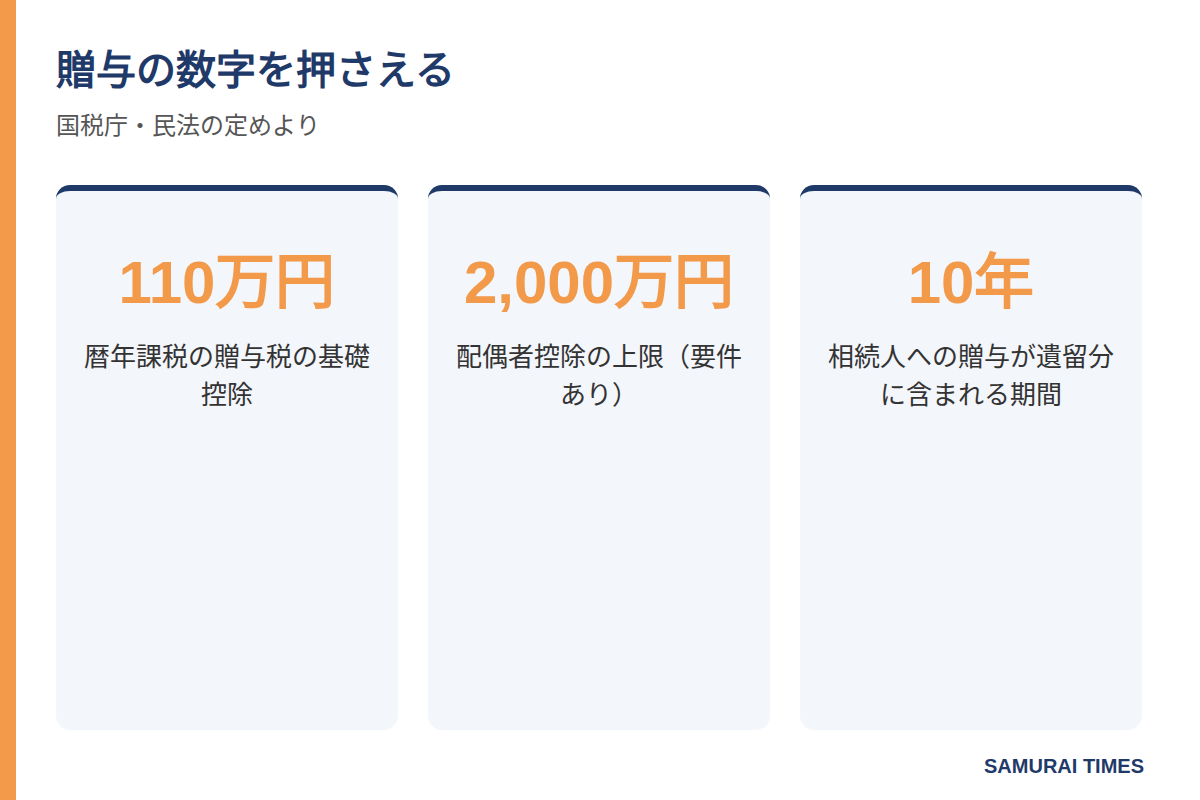
- 贈与税:もらった人にかかる。暦年課税では、1年間にもらった財産の合計から基礎控除110万円を引いた額が対象(国税庁)
- 登録免許税:登記の際にかかる
- 不動産取得税:不動産を取得したときに、都道府県から課されることがある
- 譲渡所得税:贈与ではなく売買の形をとった場合などに関わる
相続で不動産を引き継ぐ場合と、贈与で引き継ぐ場合では、かかる税金の種類や負担が変わることがあります。「贈与のほうが得」とは限りません。むしろ、贈与税が高くなる場合や、登記や取得にかかる費用が増える場合もあります。
配偶者への贈与には特例がある
夫婦間では、居住用の不動産について、贈与税の特例があります。国税庁の案内によると、婚姻期間が20年を過ぎた後に、居住用不動産などの贈与を受けた場合、基礎控除110万円に加えて最高2,000万円まで控除できるとされています。
ただし、翌年3月15日までに実際にその不動産に住むこと、同じ配偶者からの贈与には一生に一度しか使えないこと、申告が必要なことなど、条件があります。使うときは、必ず要件を確認しましょう。
「相続時精算課税」という選び方
贈与税には、暦年課税のほかに、「相続時精算課税」という別の計算方法もあります。これは、生前に贈与した分を、あとで相続のときに精算する考え方の制度です。一定の要件を満たす場合に選べ、選択したあとは原則として、同じ贈与者からの贈与は暦年課税に戻れません。
どちらが有利かは、財産の額、家族構成、将来の見通しによって異なります。制度の選択は、税理士に試算してもらってからが安心です。
「持分だけ少しずつ」はアリ?
一度に全部ではなく、不動産の持分(共有の割合)を少しずつ渡す方法を、聞いたことがあるかもしれません。毎年の贈与税の基礎控除の範囲内で渡せば、贈与税を抑えられるのでは、という発想です。
ただし、この方法には注意点があります。
- 登記のたびに登録免許税などの費用がかかり、回数が増えるほど負担が積み上がる
- 持分を渡すと、不動産が共有状態になり、売却や建て替えに全員の同意が必要になる
- 毎年、決まった額を渡す前提だと、あらかじめ総額を約束したと見なされるなど、税務上の扱いが問題になる場合がある
「なんとなく得に見える」だけで選ぶと、共有の不動産だけが残る、という結果にもなりかねません。共有名義の整理は、後世にまで先送りされることが多いので、慎重に判断しましょう。
贈与しても、相続で影響が残ることがある
「生前に渡したから、相続とは関係ない」とは限りません。
- 特別受益:相続人が生前に贈与を受けていた場合、遺産分割で取り分が調整されることがある(民法903条)
- 遺留分:相続人への贈与は、相続開始前の10年間にしたものが、遺留分の計算に含まれる(民法1044条)。ただし、婚姻・養子縁組のため、または生計の資本として受けた贈与に限る
たとえば、長男にだけ家を贈与していた場合、他の兄弟から「不公平だ」と言われ、遺留分の請求を受ける可能性があります。贈与を決めたら、他の家族にも事情を伝え、付言事項や遺言で気持ちを残しておくと、揉めにくくなります。
合わせて読みたい:親族内承継で揉めないための、契約と書類の整え方
贈与の前に確認したいチェックポイント
贈与の手続きを始める前に、次の点を確認しておきましょう。
- 不動産に住宅ローンや抵当権が付いていないか(付いていると、金融機関の承諾が必要になることが多い)
- 贈与する人が、判断能力のあるうちに契約できているか
- 贈与後の維持費(固定資産税、修繕費)を、誰が負担するか
- 贈与を受ける人が、受け取る意思と準備を持っているか
- 家族全員に、事前に説明しておくか
とくに、贈与する人が認知症などで判断能力を失ってしまうと、贈与そのものが難しくなります。「やる」と決めたら、元気なうちに動くことが大切です。
司法書士と税理士の役割分担
不動産の贈与は、司法書士と税理士が分担して支える手続きです。
- 司法書士:贈与契約書のサポート、所有権移転登記
- 税理士:贈与税の試算、どの制度を使うかの判断、申告
登記を先に済ませてしまってから、税金で慌てるケースもあります。税金の試算が先、登記が後の順番で進めましょう。
不動産の持ち方や引き継ぎ方の考え方は、ウハウハ高等学校でも扱っています。
まとめ
不動産の生前贈与は、贈与契約、所有権移転登記、贈与税などの税金、将来の相続への影響が連動する手続きです。口約束ではなく書面で残し、税金の試算をしてから登記に進みましょう。贈与しても、特別受益や遺留分で相続に影響が出る可能性があるため、家族への説明も大切です。
個別の事情によって結論は変わるため、具体的な判断は該当分野の専門家(司法書士や税理士)に確認してください。