目次
- デジタル遺産ってなに?
- 見つけにくいのはなぜ?
- 探すときの手がかり
- 手続きと税金の入口
- SNSやサブスクはどうなる?
- 生前にできる備え
- まとめ
「親が亡くなったあと、ネット銀行の口座があったと後から分かった」「スマホのロックが解除できず、資産の全体が見えない」。こうした相談が、近年増えています。通帳や郵便物が残らない「デジタル遺産」は、家族が気づかないうちに見落とされがちです。この記事では、デジタル遺産にどんな種類があるか、探すときの手がかり、相続の手続き、生前にできる備えを整理します。
デジタル遺産ってなに?
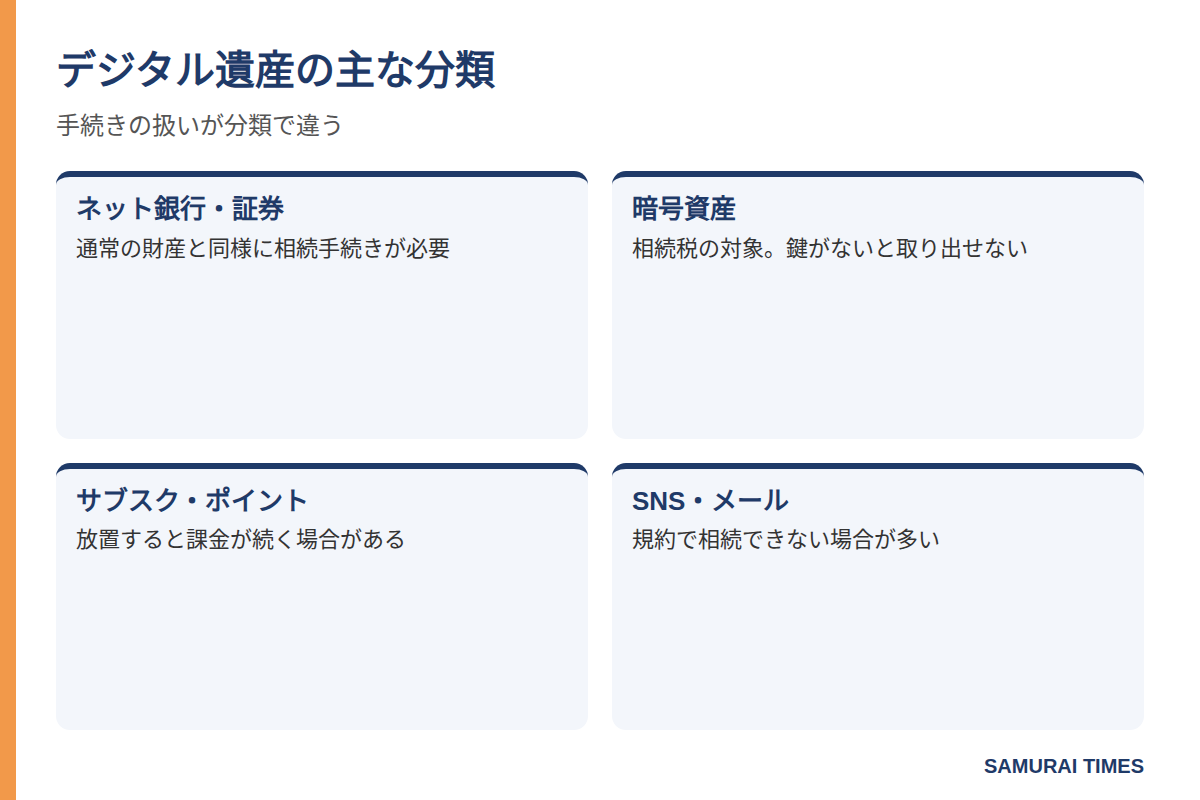
デジタル遺産とは、インターネットやスマホの中に残る、財産や情報のことです。大きく、次のように分けられます。
- お金になるもの:ネット銀行の預金、ネット証券の株や投資信託、暗号資産(仮想通貨)、電子マネーやポイントなど
- 契約・サービス:サブスクリプション(月額課金)、クラウドの保存データ、ドメインやブログなど
- SNS・メールのアカウント:写真やメッセージ、連絡先が入っているもの
このうち、相続の手続きや税金に直接関わるのは、「お金になるもの」です。ただし、そのほかも、放置すると毎月の課金が続いたり、思い出の写真が見られなくなったりと、困りごとにつながります。
見つけにくいのはなぜ?
紙の通帳や、郵送の取引報告書がないため、家族が存在に気づきにくいことが最大の理由です。ID とパスワードが分からないと、中身をのぞくこともできません。
暗号資産は特に難しい面があります。取引所の口座なら、取引所に問い合わせて手続きできますが、自分で管理するウォレット(保管用のアプリや機器)の場合は、鍵にあたる情報がなければ取り出せません。
探すときの手がかり
見つけるための手がかりは、身の回りにあります。
- メールの受信箱:取引の確認、ログインの通知、残高のお知らせなど
- スマホのアプリ一覧:銀行、証券、取引所のアプリが入っていないか
- クレジットカードや口座の明細:サブスクの引き落とし、入出金の相手先
- 確定申告書や、郵便物:配当や、売却益の記録がある場合
- パソコンのブックマークや保存データ
見当がついた金融機関には、相続人であることを示して、口座の有無や残高、取引の履歴を問い合わせられます。金融機関ごとに、必要な書類と流れが違うので、それぞれの窓口で確認しましょう。
上場株式などの場合は、証券保管振替機構(ほふり)に、故人が口座を持っていた証券会社を調べてもらう「登録済加入者情報の開示請求」という仕組みがあります。ネット証券も含めて、どこに口座があるか見当がつかないときの手がかりになります。利用には相続人であることを示す書類が必要なので、窓口の案内を確認してください。
手続きと税金の入口
ネット銀行や、ネット証券は、通常の銀行や証券会社と同じく、相続の手続きが必要です。亡くなったことを連絡すると、口座が凍結されます。その後、戸籍や遺産分割協議書などを提出して、名義の変更や払い戻しを進めます。
遺産分割がまとまるまで、葬儀費用などで預金が必要になる場合に備えて、遺産分割前でも、預貯金の一部を払い戻せる制度があります。1つの口座について、相続開始時の残高の3分の1に、自分の法定相続分をかけた額まで、同じ金融機関なら150万円までが上限です(法務省)。
暗号資産は、国税庁の案内でも、相続や贈与で取得すると、相続税や贈与税の課税対象になるとされています。価額の評価は取得した時点の時価が基本になるため、取引所の記録を残しておくことが大切です。取引所によっては、相続人への手続きの方法が決まっていて、保有分を売却して日本円で受け取る形になる場合もあります。扱いは取引所ごとに違うため、口座があると分かったら、早めに問い合わせて必要な書類を確認しておきましょう。税額の計算や申告は、税理士に相談してください。
調査を進めるときの注意点もあります。財産を調べる途中で、預金を引き出して使ったり、保有する資産を売却したりすると、場合によっては相続を無条件に受け入れたもの(単純承認)とみなされ、あとから相続放棄ができなくなるおそれがあります。相続放棄や、財産の範囲内で借金も引き継ぐ限定承認の判断は、相続の開始を知ってから3か月以内が原則です(民法915条)。デジタル資産に借金が紛れていることもあるため、確認の前に処分を急がないようにしましょう。
合わせて読みたい:士業に初めて相談する前の準備シート
暗号資産や、ネット証券といった資産の考え方は、ウハウハ高等学校でも整理しています。
SNSやサブスクはどうなる?
SNSのアカウントは、多くの場合、利用規約で本人専用とされ、相続できない取り扱いになっています。家族が故人のIDとパスワードでログインすることも、規約に反する場合があります。
その代わり、サービスごとに、亡くなった人のアカウントを、追悼用に残したり削除したりする申請の仕組みが用意されていることがあります。写真や連絡先を残したいなら、サービスの案内に従って、正式な手続きを確認しましょう。
サブスクは、放置すると課金が続きます。カードの明細から契約を洗い出し、解約の手続きを進めましょう。
生前にできる備え
デジタル遺産は、本人が生きているうちの準備が、何よりの対策です。
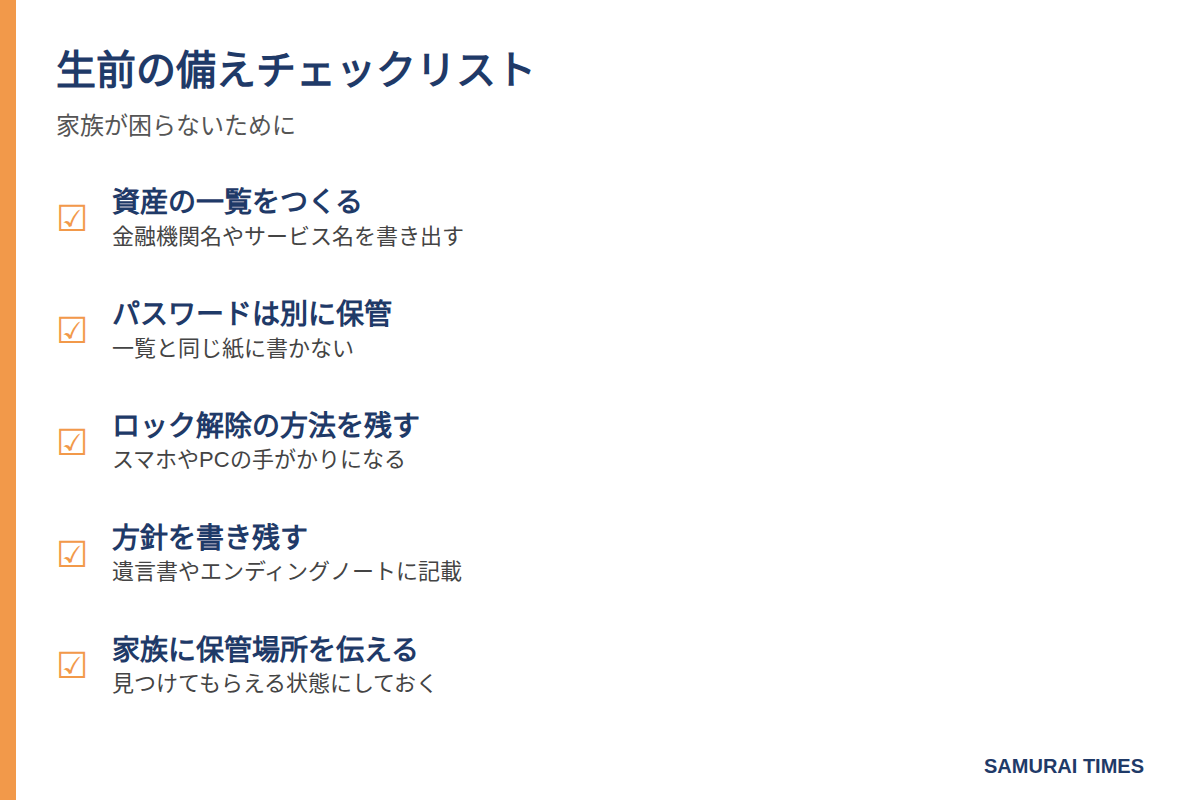
- 資産の一覧をつくる:金融機関名、サービス名、口座の種類をまとめます。
- パスワードは別の方法で保管する:一覧とパスワードを同じ紙に書くと、紛失や悪用のおそれがあります。保管場所を分けて、家族に伝える方法を決めておきましょう。
- スマホのロック解除の方法を残す:ロックが解除できないと、手がかりが見つかりません。
- 遺言書やエンディングノートに、方針を書く:誰に何を渡したいかを示しておきます。
なお、遺言書にパスワードそのものを書くのは避けたほうが無難です。遺言書は、相続のときに内容を開示される場面があるためです。
まとめ
デジタル遺産は、ネット銀行、暗号資産、SNSなど多岐にわたり、家族が存在に気づきにくいのが難点です。探す手がかりは、メール、アプリ、カードの明細などに残っています。ネット銀行や暗号資産は、通常の財産と同じく相続の手続きと税金の対象です。生前に、資産の一覧とロック解除の方法を準備しておけば、家族の負担は大きく減ります。個別の事情によって結論は変わるため、具体的な判断は該当分野の専門家(司法書士)に確認してください。