目次
- 認知症で困るのは「財産が動かせなくなる」こと
- 3つの対策を比べる
- 家族信託:元気なうちに財産の動かし方を託す
- 任意後見:元気なうちに「任せる人」を契約で決める
- 法定後見:判断力が落ちたあとに家庭裁判所が選ぶ
- 遺言は「亡くなったあと」の備え
- 家族信託の落とし穴と受託者の役割
- 向いている人・向かない人
- 費用と専門家の選び方
- まとめ
- 合わせて読みたい
親が認知症になったら、実家の売却や、アパートの修繕・建て替えの契約ができなくなる。そんな話を聞いて、不安になったことはありませんか。判断能力が落ちると、本人名義の不動産や預金は、原則として家族が自由に動かせなくなります。その対策として名前が挙がるのが、家族信託・任意後見・法定後見の3つです。ただ、名前が先行して「何でもできる魔法の制度」と誤解されがちです。この記事では、3つの対策を比較表で並べ、仕組みと使いどころ、向かない場面を、できるだけやさしく整理します。
認知症で困るのは「財産が動かせなくなる」こと
判断能力が落ちると、本人の財産は家族でも自由には動かせなくなります。施設に入る費用をまかなうための実家の売却、賃貸物件の修繕や借り手の入れ替えといった契約は、所有者本人でなければ進められない場面が多いからです。
備えの考え方は、「判断力が落ちる前」に準備するか、「落ちたあと」に制度を使うかで大きく分かれます。3つの対策は、この分かれ目と、任せる相手の決まり方で比べると違いが見えてきます。
3つの対策を比べる
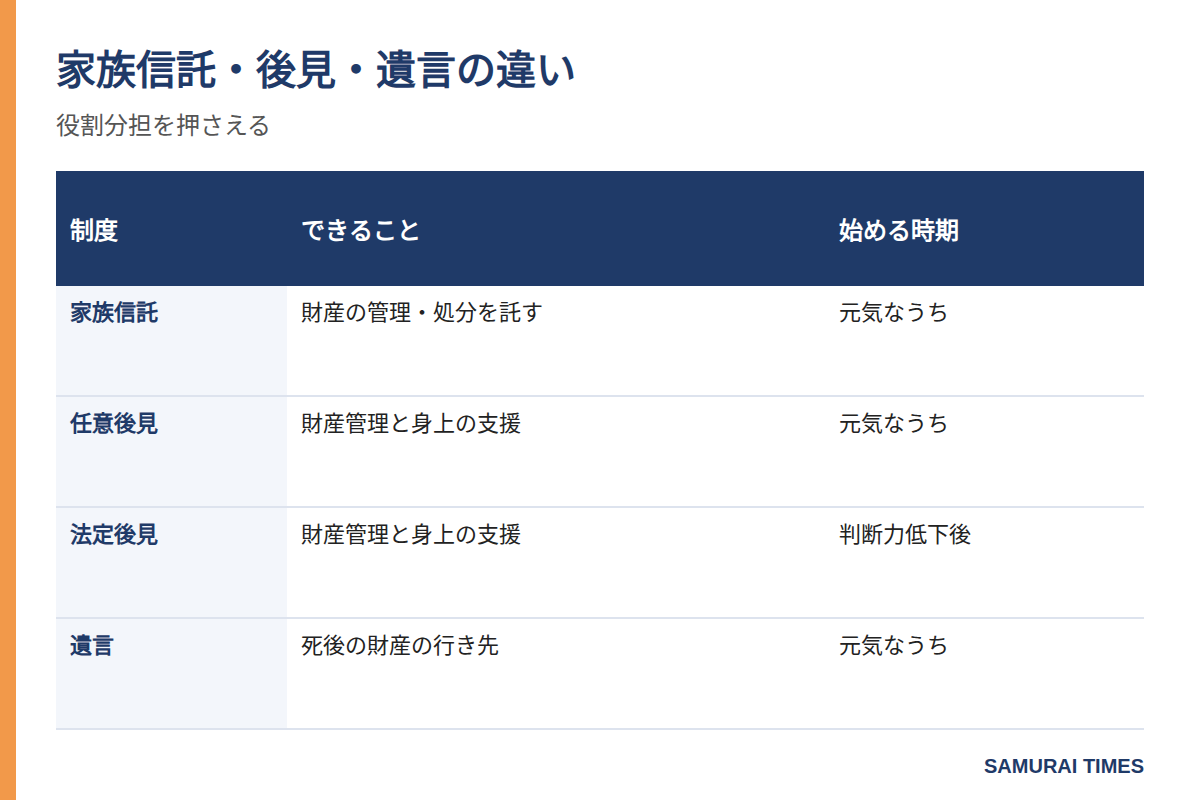
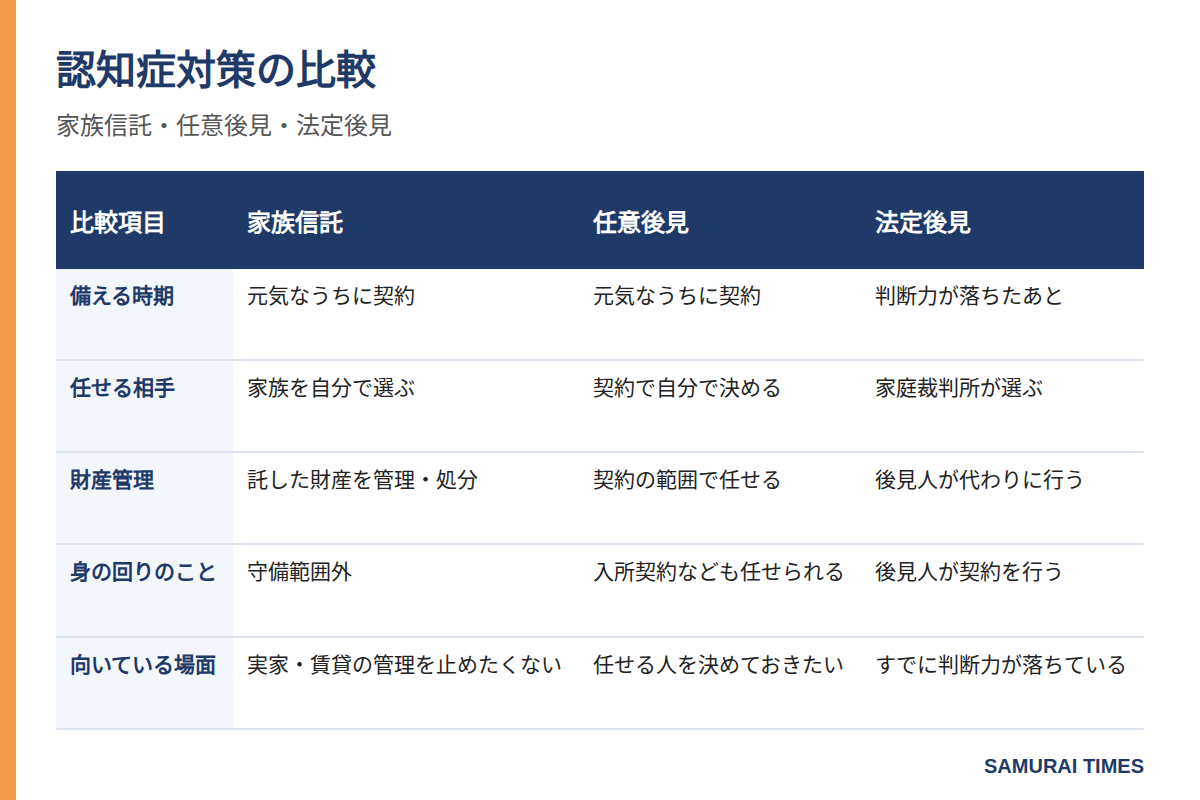
まずは全体像を表で比べます。
| 比較項目 | 家族信託 | 任意後見 | 法定後見 |
|---|---|---|---|
| 備える時期 | 元気なうちに契約する | 元気なうちに契約し、効力は判断力が落ちてから | 判断力が落ちたあとに申し立てる |
| 任せる相手の決め方 | 信頼できる家族を自分で選ぶ | 任せたい人を契約で自分で決める | 家庭裁判所が選ぶ |
| 財産管理 | 契約で託した財産の管理・処分ができる | 契約で定めた財産管理などを任せる | 後見人が財産管理や契約を代わりに行う |
| 身の回りのこと | 基本的に守備範囲外 | 施設の入所契約など身上に関する手続きも任せられる | 後見人が契約を代わりに行う |
| 家庭裁判所の関与 | 原則として関与しない | 任意後見監督人が選ばれ、職務を見守る | 後見人の職務を家庭裁判所が監督する |
| 向いている場面 | 実家や賃貸物件の管理・売却を止めたくない場合 | 任せる人を自分で決めておきたい場合 | すでに判断力が落ちている場合 |
家族信託:元気なうちに財産の動かし方を託す
家族信託は、財産を持っている人(委託者)が、信頼できる家族(受託者)に財産の管理や処分を託し、その利益を受け取る人(受益者)を決めておく仕組みです。信託法という法律にもとづきます。
たとえば、親が委託者、子どもが受託者、親自身が受益者になる形が典型です。財産の名義は子どもに移りますが、そこから生まれる利益(家賃収入や売却代金など)は、あくまで親のために使います。
大事なのは、財産の管理・処分の権限と、利益を受け取る権利を切り分けられる点です。この切り分けによって、親の判断能力が落ちたあとも、子どもが契約にもとづいて財産を動かせるようになります。
認知症対策として使う主な場面は次のとおりです。
- 実家の売却:施設に入る費用をまかなうために実家を売りたいとき、親の判断能力が落ちると売却の契約ができません。信託しておけば、受託者である子どもが売却の手続きを進められます。
- 賃貸物件の管理:修繕や建て替え、借り手の入れ替えなど、所有者でなければできない判断を、受託者が引き継げます。
- 生前の資産管理の柔軟化:贈与のように「渡してしまう」のではなく、あくまで親のための財産として管理を任せられます。
たとえば、父親が賃貸アパートを1棟持っていて、長男がその運営を手伝っている家庭では、元気なうちにアパートを父親から長男に信託し、運営の権限を長男に預けておけば、父親の判断力が落ちたあとも運営を続けられます。さらに、父親が亡くなったあとは次男が引き継ぐ、といった次の持ち主の順番まで契約で決めておくことも考えられます。こうした「財産の行き先」を遺言よりも細かく設計できる点は、家族信託ならではの特徴です。ただし、複雑な設計ほど、専門家と一緒に慎重に詰める必要があります。
不動産を信託する場合は、信託を登記して名義を移す手続きが必要になります。ここは司法書士の出番です。
任意後見:元気なうちに「任せる人」を契約で決める
任意後見は、元気なうちに、将来任せる人を契約で決めておく制度です。判断能力が落ちたときに、契約で任された財産管理や、施設の入所契約といった身の回りの手続きを、その人が代わりに行います。
家族信託との違いは、財産だけでなく身上に関する手続きも任せられる点と、効力が始まるときに家庭裁判所が選んだ任意後見監督人の見守りが入る点です。「誰に、何を任せるか」を自分の意思で決められる点は、家族信託と共通しています。
法定後見:判断力が落ちたあとに家庭裁判所が選ぶ
法定後見は、成年後見制度の中心で、家庭裁判所が選んだ後見人が、財産管理や契約を代わりに行う制度です。3つの対策のうち、判断能力が落ちたあとでも始められるのは法定後見だけです。
一方で、後見人を誰にするかは家庭裁判所が決めるため、家族が必ず選ばれるとは限りません。また、財産の使い方は本人のために厳格に管理されます。すでに判断力が落ちていて、家族信託も任意後見も契約できない場合の受け皿として考える制度です。
遺言は「亡くなったあと」の備え
3つの対策はいずれも「生きている間」の備えです。これに補助的に組み合わせるのが遺言で、亡くなったあとに財産を誰に渡すかを決めます。
家族信託は、このうち「判断力が落ちる前に、財産の動かし方を決めておく」場面で力を発揮します。そのため、家族信託と遺言、任意後見をセットで考えるのが基本です。信託だけでは、信託に入れなかった財産や、身の回りのことが残るためです。どの組み合わせが自分の家に合うか迷うときは、コミッターズまでお気軽にご相談ください。
家族信託の落とし穴と受託者の役割
一方で、家族信託には注意点もあります。
- 契約は元気なうちにしかできない:信託契約を結ぶには、本人に内容を理解して決める力(意思能力)が必要です。すでに認知症が進んでいると、契約できないことがあります。
- 受託者の責任が重い:受託者は、財産を自分の財産とは分けて管理し、きちんと帳簿をつけるなど、重い義務を負います。
- 身の回りのことは守備範囲外:施設の入所契約や医療に関する同意といった、身上に関する手続きまでは、基本的に信託ではカバーできません。
- 対象外の財産が出る:信託の対象にしなかった財産は、従来どおり本人が動かせなくなる可能性があります。
「家族信託さえやれば、認知症になっても安心」ではなく、あくまで財産管理の一部を前もって準備する手段だと考えるのが正確です。
受託者に決まった家族が日常で担う役割も押さえておきましょう。
- 財産を分けて管理する:信託された財産は、受託者個人の財産とは別に管理します。専用の口座を用意するのが一般的です。
- 帳簿をつけ、報告する:お金の出入りを記録し、受益者や家族に報告できる状態にしておきます。
- 家族のために判断する:自分の利益のためではなく、受益者のために行動する義務があります。
「親の財産を預かる」ことは、感情的な信頼だけでなく、法的な責任を伴います。引き受ける前に、家族でその重みを話し合っておきましょう。
向いている人・向かない人
家族信託が向いているのは、次のような方です。
- 実家やアパートなど、不動産を持っていて、将来の売却・管理に不安がある
- 子どものなかに、財産管理を任せられる人がいて、家族の合意も取れている
- 元気なうちに、時間をかけて準備したい
向かないのは、次のような方です。
- 財産が預貯金中心で、特に動かす予定がない
- 家族の間で意見が分かれていて、受託者を決められない
- すでに判断能力が落ちていて、契約が難しい
「うちには関係ない」と決めつける前に、何に困りそうかを具体的に書き出してみると、必要な制度が見えてきます。
費用と専門家の選び方
家族信託では、契約書の作成、公正証書の手配、不動産の信託登記、金融機関での口座の準備などが必要になります。専門家に依頼する場合の報酬は事務所ごとに異なるため、複数に見積もりを取って、どこまでが報酬に含まれるかを比べましょう。
また、信託をすると、税金の扱いも関係してきます。税の見通しは税理士に確認するなど、必要に応じて専門家を組み合わせるのが安心です。
まとめ
比べる出発点は、備える時期です。家族信託と任意後見は元気なうちにしか準備できず、法定後見は判断力が落ちたあとでも使えます。家族信託は実家の売却や賃貸の管理を止めないための仕組みですが、身上に関することは守備範囲外です。遺言も含めて組み合わせ、全体像で考えることが大切です。個別の事情によって結論は変わるため、具体的な判断は該当分野の専門家(司法書士)に確認してください。
合わせて読みたい
- 親族内承継で揉めないための、契約と書類の整え方
- 空き家になる前に:相続の前にしておく備え
- 相続登記と相続人申告登記と住所変更登記を比べる:登記の義務・期限・過料の違い
- 法務局の保管制度と自宅保管と公正証書遺言を比べる:遺言の預け先と見つけてもらえる確実性